
Comment déposer de l’argent liquide sur son compte
 Adelaide
•
27 août 2026
Gérer du cash au quotidien paraît simple, jusqu’au moment où vous voulez le sécuriser après une vente, un encaissement ou un retrait en liquide. En pratique, il existe plusieurs façons de transformer des espèces en solde disponible, avec des délais et des contrôles différents selon le canal choisi. Comprendre comment mettre de l’argent liquide sur son compte vous permet d’éviter les erreurs, de préparer les bons justificatifs et de savoir à quoi vous attendre au guichet, à l’automate ou dans une banque en ligne. C’est aussi essentiel pour déposer sans blocage.
Avant de passer à l’action, gardez en tête que la banque peut vérifier l’origine des fonds, surtout si la somme est élevée ou si les dépôts se répètent. Le bon réflexe consiste à anticiper le dépôt, à compter vos billets et à conserver une preuve. Ainsi, vous gagnez du temps et vous savez quand l’argent sera crédité.
Comprendre le dépôt d’espèces et son fonctionnement
Ce que signifie verser des espèces sur un compte
Le dépôt d’espèce est une opération simple : vous remettez de l’argent liquide à votre banque pour qu’il soit porté au crédit de votre compte. Dans le cas le plus courant, une espèce correspond à un billet ou à une pièce que vous déposez après une vente, un cadeau ou un paiement reçu en main propre. Cette information est utile, car le fonctionnement reste traditionnel, mais la fonction est bien précise : pouvoir réutiliser la monnaie plus tard par carte, virement ou prélèvement. Selon le cas, le dépôt peut être immédiat ou contrôlé. En complément, découvrez plafond carte bancaire banque populaire.
- Une espèce déposée au guichet n’est pas la même chose qu’un virement : le dépôt reste une remise physique, tandis que l’autre opération circule déjà par écritures.
- Une espèce versée sur un compte peut provenir d’un commerçant, d’un encaissement ponctuel ou d’une somme gardée à domicile, puis créditée après vérification.
Pourquoi l’argent est ensuite crédité et tracé
Quand vous faites un dépôt, la banque enregistre la remise pour tracer l’argent et sécuriser le compte. Cette fonction de suivi permet de relier chaque espèce à une opération identifiable, ce qui protège autant le client que l’établissement. Dans un cas classique, le crédit apparaît dès la validation, puis l’information remonte dans l’historique. Ce mécanisme aide aussi à repérer les erreurs de comptage ou les billets douteux. En pratique, l’argent liquide devient donc une somme disponible, mais avec une trace bancaire claire. Vous pourriez également être intéressé par code banque la banque postale.
Les solutions concrètes pour déposer du cash
Les canaux les plus pratiques selon votre situation
Pour déposer du cash, vous disposez de plusieurs options, et chacune répond à une somme différente ou à un besoin de rapidité. Si vous voulez déposer sans attendre, le distributeur automatique peut être le plus simple. Si vous préférez être accompagné, le guichet reste rassurant. Et si votre banque propose un service en ligne avec réseau partenaire, vous pouvez parfois effectuer le dépôt autrement. Le choix dépend aussi de votre carte, de l’agence ouverte près de chez vous et du fait de devoir retirer puis redéposer dans la journée.
- Au guichet : utile si vous voulez déposer avec contrôle humain et poser une question bancaire en même temps.
- Au distributeur : pratique pour déposer rapidement sans passer par un conseiller.
- Via une banque en ligne : possible seulement si un service partenaire existe.
| Canal | Délai moyen |
|---|---|
| Guichet | Le jour même ou sous 24 h |
| Distributeur | Immédiat à 24 h |
| Banque en ligne partenaire | 1 à 2 jours ouvrés |
Ce mini-comparatif montre qu’il faut surtout adapter la méthode à votre rythme. Un dépôt au guichet rassure, mais demande de passer pendant les horaires d’ouverture. L’automate va plus vite, tandis que l’option en ligne reste plus limitée.
Déposer des espèces au guichet sans se tromper
Les documents utiles avant de passer au guichet
Au guichet, la démarche reste très lisible : vous arrivez avec vos billets, vous remplissez le bordereau de dépôt, puis l’agent bancaire vérifie le montant. Il est important d’avoir vos billets bien rangés, de séparer les pièces si nécessaire et de vérifier que votre compte est bien celui à créditer. La banque peut demander un commentaire sur l’origine du dépôt, surtout si le montant est inhabituel. Dans certains cas, un chèque est aussi présenté en même temps, ce qui facilite le regroupement des remises.
- Préparez votre bordereau de dépôt avant d’arriver, avec le numéro de compte lisible.
- Comptez les billets et les pièces pour éviter une erreur lors du contrôle.
- Demandez un reçu tamponné afin de garder une preuve immédiate du dépôt.
Un exemple concret : pour 480 euros en billets de 20 et de 50, le bordereau indique le total, la date et la signature. Ce document devient votre commentaire de référence si un écart apparaît plus tard.
Utiliser un automate pour déposer rapidement
Quand le distributeur accélère vraiment la remise
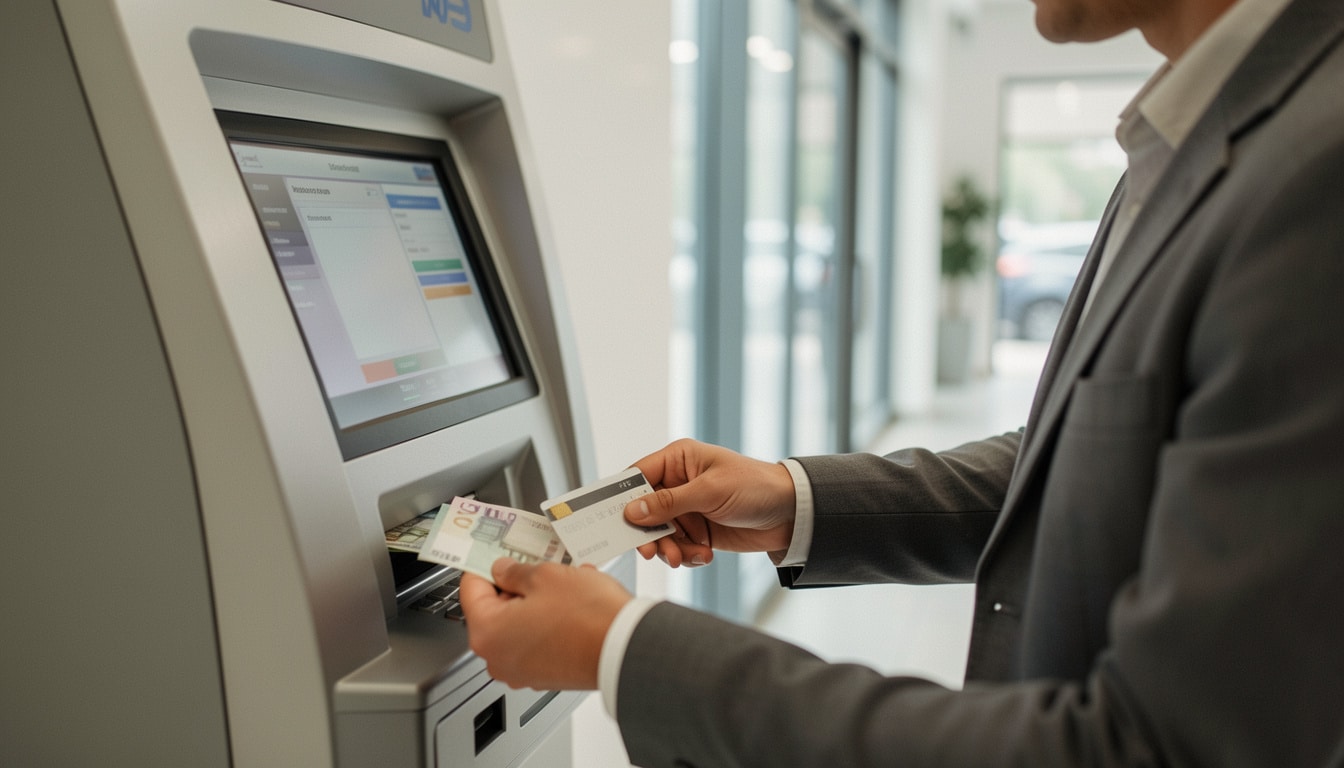
Le distributeur automatique de dépôt plaît surtout aux personnes pressées. Vous insérez votre carte, vous choisissez l’option automatique, puis vous déposez les billets selon l’écran. Certains appareils acceptent les billets un par un, d’autres les avalent en lot. Ce service bancaire peut être très rapide, surtout si vous devez déposer une somme modeste après avoir voulu retirer du liquide plus tôt dans la journée. L’avantage, c’est de pouvoir effectuer l’opération sans attendre un conseiller, souvent avec un crédit quasi immédiat.
- Insérez la carte et sélectionnez l’option de dépôt sur l’écran du distributeur.
- Placez les billets dans le compartiment prévu, sans agrafes ni trombones.
- Validez le montant affiché avant de terminer l’opération automatique.
Les délais varient selon le canal choisi, mais l’automate reste souvent le plus rapide pour un dépôt de 50 à 1 000 euros. Dans beaucoup de cas, le compte est crédité le jour même. En revanche, si le billet est abîmé, la vérification peut allonger le traitement.
Ce que changent les banques en ligne pour les espèces
Les solutions de contournement quand aucun guichet n’est disponible
Avec une banque en ligne, le dépôt d’espèce n’est pas toujours direct. C’est le point faible le plus connu : sans agence traditionnelle, la monnaie liquide ne peut pas toujours passer par un guichet classique. Certaines banques en ligne proposent toutefois un service partenaire, une carte liée à un réseau physique ou un passage ponctuel dans une enseigne affiliée. Si vous habitez loin d’une agence, cette contrainte change totalement votre organisation. Vous devez alors anticiper, car le dépôt peut devenir plus long qu’avec une banque de quartier.
- Vérifiez si votre banque en ligne offre un point de dépôt partenaire près de chez vous.
- Utilisez une solution hybride si votre carte permet un passage en agence liée.
Dans certains cas, la meilleure solution consiste à déposer l’argent ailleurs puis à le transférer ensuite par virement. Cela évite de rester bloqué si vous devez retirer de l’argent un jour et le remettre le lendemain.
Limites, plafonds et vigilance sur les montants
Les seuils qui déclenchent un contrôle plus attentif
Sur un dépôt d’espèce, la vigilance de la banque dépend du montant et de la fréquence. Un petit dépôt passe souvent sans difficulté, mais au-delà d’un seuil, l’établissement peut demander des explications. Plusieurs banques surveillent les sommes proches de 1 000 à 1 500 euros par mois, puis deviennent plus attentives autour de 3 000 euros. Le contrôle ne signifie pas un refus, seulement une vérification. Cette opération peut aussi être limitée techniquement par l’automate, qui n’accepte pas toujours plus de 200 billets d’un coup.
- Plafond technique du distributeur : nombre de billets accepté en une seule remise.
- Seuil mensuel : cumul de dépôts observé sur un mois.
- Vigilance renforcée : montant inhabituel ou dépôts répétés.
- Contrôle interne : billets abîmés, incohérents ou non comptés correctement.
En pratique, un dépôt de 800 euros ne pose généralement pas de question, alors qu’une somme de 4 500 euros peut déclencher une demande de précision. Mieux vaut donc connaître les règles avant d’arriver au guichet.
Justificatifs, origine des fonds et règles bancaires
Pourquoi la banque peut demander une preuve de provenance
La banque peut demander un justificatif dès qu’elle doit justifier l’origine des fonds. Ce n’est pas un caprice : c’est une obligation bancaire liée à la conformité et à la lutte contre la fraude. Dans ce cas, vous pouvez présenter une facture, un reçu de vente, un encaissement de commerçant ou une attestation de provenance. Le droit du client est clair : déposer de l’argent reste possible, mais la banque a aussi le droit de demander des explications. Cette logique protège votre compte et évite les blocages inutiles.
- Facture ou reçu si l’argent vient d’une vente récente.
- Attestation si les fonds proviennent d’un proche ou d’un accord privé.
- Preuve d’encaissement si vous êtes commerçant.
- Document bancaire si le dépôt correspond à une opération déjà suivie.
Exemple simple : si vous encaissez 1 200 euros après avoir vendu un meuble, gardez la preuve écrite. Si la banque vous demande de justifier, vous répondez vite et le dossier reste fluide.
Conseils pratiques pour sécuriser son dépôt d’espèces
Les bons réflexes avant, pendant et après l’opération
Pour sécuriser un dépôt de liquide, commencez par compter vos billets calmement chez vous, puis vérifiez la somme avant de vous déplacer. Si vous devez retirer de l’argent pour le redéposer ensuite, gardez le reçu du retrait et celui du dépôt. Pensez aussi à utiliser votre carte bancaire ou l’application mobile de la banque pour suivre le crédit. Une opération bien préparée limite les erreurs et rassure en cas de litige. Enfin, évitez de transporter trop de liquide sur une longue distance, surtout en fin de journée. Pour approfondir ce sujet, consultez notre guide sur retrait maximum au guichet banque postale.
- Préparez vos billets par coupures pour faciliter le comptage.
- Conservez une preuve de dépôt, papier ou numérique.
- Vérifiez le crédit sur votre espace mobile dans les heures qui suivent.
- Contactez la banque si le montant n’apparaît pas après 24 h.
Le bon réflexe, c’est de déposer dès que possible et de ne pas laisser trop de liquide à la maison. Vous gagnez en sécurité, et votre compte devient plus simple à gérer au quotidien.
FAQ – Questions fréquentes sur le dépôt d’espèces
Peut-on déposer des espèces sur n’importe quel compte ?
En principe, oui, mais cela dépend de la banque et du type de compte. Une espèce peut être acceptée au guichet, alors qu’un compte ouvert en ligne sans agence peut limiter le dépôt. Vérifiez toujours la procédure avant de vous déplacer.
Combien de temps faut-il pour voir le dépôt apparaître ?
Le crédit d’une espèce peut être immédiat, surtout au guichet ou sur un distributeur, mais il peut aussi prendre 24 h. Si la banque effectue un contrôle, le délai peut être un peu plus long.
Une banque en ligne permet-elle de déposer du liquide ?
Pas toujours. Certaines banques en ligne n’acceptent pas l’espèce directement, tandis que d’autres passent par un réseau partenaire. Il faut vérifier le service disponible avant toute opération.
Quels justificatifs faut-il prévoir pour un gros dépôt ?
Pour une grosse espèce, préparez un justificatif de provenance : facture, reçu, attestation ou preuve d’encaissement. La banque peut demander ce document si le seuil de vigilance est dépassé.
Y a-t-il un plafond pour déposer des billets ?
Oui, selon la banque et le distributeur. Une espèce peut être limitée par le nombre de billets, parfois autour de 200, ou par un plafond interne mensuel. Renseignez-vous avant de déposer.
Que faire si le distributeur refuse l’opération ?
Si le distributeur bloque une espèce, gardez votre carte, notez l’heure et contactez la banque. Vous pourrez souvent déposer au guichet ou demander un contrôle du distributeur si l’opération a été interrompue.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque