
Code bancaire 17598 : lire un RIB et éviter l’erreur
 Adelaide
•
26 octobre 2026
Quand vous consultez un relevé bancaire, un détail peut tout changer : une simple erreur de code suffit à bloquer une opération. Le code banque 17598 est un repère d’identification bancaire qui aide à lire un RIB, à vérifier un IBAN et à préparer un virement sans stress. Comprendre ce code, c’est aussi mieux protéger votre compte courant, éviter les confusions dans une application de paiement comme Lydia ou Sumeria, et renforcer la sécurité de vos transferts.
En pratique, le code banque 17598 vous permet de relier une opération à la bonne banque, de retrouver les coordonnées bancaires utiles dans votre application bancaire et de contrôler chaque ligne avant d’envoyer de l’argent. Si vous avez déjà hésité devant un RIB, vous n’êtes pas seul : un simple contrôle de l’identité du destinataire évite bien des soucis.
Comment identifier le code bancaire et lire un RIB sans se tromper
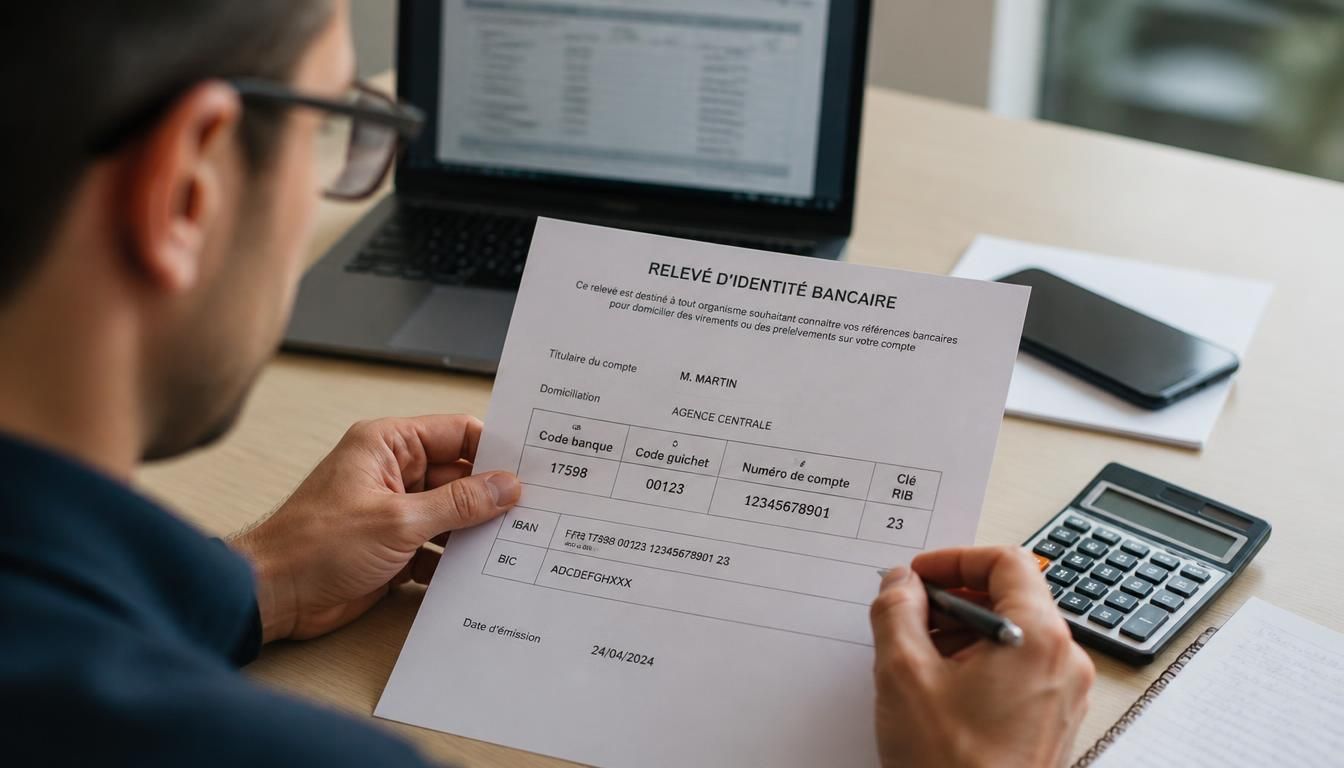
Sur un RIB, chaque élément raconte une partie de l’identité bancaire. Le code banque, le code guichet, le numéro de compte et la clé RIB forment un ensemble cohérent : si l’un change, la vérification devient indispensable. Dans ce cas, le lien entre le compte courant et la banque doit être lu avec méthode, surtout quand une application affiche les coordonnées au format bancaire simplifié. Pour le client, le bon réflexe reste de comparer le RIB reçu avec celui enregistré dans l’application, puis de contrôler le montant et le destinataire avant tout virement.
- Le code banque identifie l’établissement bancaire.
- Le code guichet précise l’agence ou la structure de gestion.
- Le numéro de compte désigne le compte courant concerné.
- La clé RIB sert de contrôle bancaire final.
| Élément | Rôle |
|---|---|
| Code banque | Identifie la banque |
| IBAN | Format international du compte |
| RIB | Résumé des coordonnées bancaires |
Exemple simple : si le RIB indique un code banque, un code guichet et une clé cohérents, l’identité du compte est lisible. Dans l’application, vous retrouvez souvent ces informations dans la rubrique “coordonnées” ou “relevé”. C’est là que le code banque 17598 apparaît comme un repère utile pour la vérification, surtout quand plusieurs comptes sont liés à la même banque.
Où trouver les informations bancaires dans l’application
Ouvrez l’application bancaire, puis cherchez la section dédiée au RIB ou à l’IBAN. Vous y voyez généralement le numéro de compte, le code banque, le code guichet et parfois un document à télécharger. Une application bien organisée facilite la lecture bancaire et évite les erreurs de saisie. Si vous avez plusieurs comptes, comparez toujours l’identité affichée avec les coordonnées du document avant d’effectuer un virement.
Pourquoi une erreur de code peut bloquer un virement
Un virement repose sur une suite d’identifiants exacts : si le code ou l’IBAN est faux, la banque peut refuser l’opération ou la diriger vers un mauvais compte. La vérification devient alors essentielle, car le lien entre l’ordre de paiement et le destinataire doit rester parfait. Même une petite faute dans un RIB peut retarder l’exécution, surtout si le compte courant est utilisé pour des paiements réguliers ou un transfert important.
Ce que change un compte lié à Lydia ou Sumeria pour vos virements
Quand un service de paiement devient une offre plus bancaire, l’usage quotidien change vite. Vous pouvez recevoir de l’argent, envoyer un virement et suivre chaque transfert depuis la même application. Le compte courant prend alors une place centrale, avec une carte associée et une gestion plus fluide. Dans un cadre européen, ce fonctionnement pratique permet de rémunérer un usage simple : déposer de l’argent, effectuer un paiement ou préparer un virement sans multiplier les outils. Pour approfondir ce sujet, consultez notre guide sur virement wero.
Le parcours reste efficace : l’argent arrive sur le compte, repart vers un ami ou reste disponible pour un usage courant. Le service bancaire s’appuie souvent sur une logique claire, avec des opérations automatiques et un suivi en ligne. Dans ce contexte, l’application joue un rôle clé, car elle centralise le compte courant, la carte et les mouvements d’argent. C’est aussi ce qui rend le service pratique pour ceux qui veulent rémunérer leur temps par une gestion plus rapide. En complément, découvrez moyen de paiement wero.
- Un virement entrant alimente le compte et augmente l’argent disponible.
- Un virement sortant retire l’argent vers un autre compte ou un ami.
- Le transfert peut être instantané ou classique selon le service.
- La carte permet d’utiliser le compte courant pour des achats du quotidien.
- L’application aide à suivre chaque opération bancaire et à effectuer un contrôle automatique.
Entre un virement instantané et un virement classique, le délai n’est pas le même : l’un peut arriver en quelques secondes, l’autre en un à deux jours ouvrés selon les banques. Ce point compte si vous devez rémunérer rapidement quelqu’un, déposer de l’argent sur un autre compte ou régler une dépense urgente. La solution la plus pratique dépend donc du cas, du montant et du niveau d’efficacité recherché.
Virement instantané ou classique : comment choisir
Si vous avez besoin d’envoyer de l’argent immédiatement, le virement instantané reste la voie la plus rapide. Pour une opération moins urgente, le virement classique suffit souvent et reste pratique. L’important est de choisir selon le cas : un remboursement à un ami, un paiement de facture ou un transfert vers un compte courant n’impliquent pas toujours le même niveau d’automatique. Dans l’espace européen, cette décision dépend aussi du service bancaire utilisé.
Ce que l’utilisateur peut faire depuis l’application mobile
Depuis l’application mobile, vous pouvez consulter votre solde, vérifier les mouvements, préparer un virement et suivre l’argent en temps réel. Le service donne aussi accès à la carte, aux informations de compte courant et aux options de transfert. Cette utilisation pratique simplifie la gestion quotidienne, surtout si vous voulez rémunérer un usage régulier sans passer par plusieurs interfaces. L’application devient alors un outil efficace pour garder le contrôle. Pour aller plus loin, lisez plafond wero.
Les usages concrets à connaître avant d’ouvrir ou d’utiliser ce compte
Avant d’ouvrir un compte bancaire, mieux vaut regarder l’identité de l’établissement, les frais, la carte proposée et la manière dont l’argent circule au quotidien. Une entreprise peut proposer une version simple ou une version plus complète, mais le client doit toujours vérifier ce qui correspond à son usage. Le côté pratique compte beaucoup, pourtant la sécurité et la vérification restent prioritaires. Dans un historique de services financiers, on voit souvent une évolution progressive : d’abord le paiement, puis le compte courant, puis des options plus larges.
Pour une entreprise ou un particulier, la décision dépend du cas d’usage. Certains veulent déposer de l’argent, d’autres cherchent une banque plus souple pour les virements et la carte. Il faut aussi prendre en compte les frais, la commission éventuelle et les limites d’utilisation. Une solution bancaire peut être pratique, mais elle doit aussi proposer une identité claire, une bonne sécurité et un historique lisible des opérations. C’est là que l’on mesure si le compte peut devenir un courant principal. Vous pourriez également être intéressé par mettre de l’argent liquide sur son compte.
- Vérifier l’identité de l’entreprise et la version du service utilisé.
- Contrôler les frais, la commission et les limites d’utilisation.
- Examiner la sécurité, le blocage possible et les options de vérification.
- Comparer la carte, le compte courant et l’historique des opérations.
Dans certains cas, l’usage reste très pratique pour une gestion quotidienne, mais un client doit prendre le temps d’évaluer la solution avant d’y transférer ses opérations principales. Une banque peut proposer une version plus souple, une autre un historique plus détaillé, et une entreprise peut privilégier la simplicité. Le bon choix dépend donc de votre argent, de votre carte et de votre besoin de courant bancaire.
Pour quel profil d’utilisateur ce compte est le plus adapté
Ce type de compte convient surtout à un client qui veut une utilisation simple, mobile et rapide. Si vous privilégiez l’application, la carte et les virements faciles, la solution peut être pratique. En revanche, si vous recherchez une banque très complète pour des usages complexes, il faut vérifier que la version proposée répond bien à vos attentes. Le bon profil est souvent celui qui veut garder le contrôle sans multiplier les démarches.
Les points à vérifier avant de transférer ses opérations principales
Avant de prendre une décision, contrôlez les frais, la commission, la sécurité et l’historique des opérations. Vérifiez aussi si la banque permet de bloquer une carte, de suivre les mouvements et d’utiliser le compte courant au quotidien. Ce sont des points simples, mais essentiels pour un client. Une solution peut sembler pratique au premier regard, puis montrer ses limites quand l’utilisation devient plus intensive.
FAQ – Questions fréquentes sur le code bancaire et les virements
À quoi sert exactement ce code bancaire ?
Il sert à identifier une banque dans un RIB et à sécuriser un virement. Avec l’IBAN, il aide à relier l’argent au bon compte.
Où le retrouver dans mon RIB ou mon application ?
Vous le voyez sur le RIB, et souvent dans l’application bancaire, dans la partie coordonnées ou relevé. Une vérification rapide évite une erreur.
Peut-on faire un virement instantané avec ce compte ?
Oui, si l’application et la banque le permettent. Le destinataire reçoit alors l’argent plus vite qu’avec un virement classique.
Que faire si le code ou l’IBAN est mal saisi ?
Corrigez immédiatement la saisie avant validation. Si le virement est parti, contactez la banque sans attendre pour limiter le risque et les frais.
Ce compte peut-il servir au quotidien comme compte courant ?
Oui, s’il propose une carte, un suivi bancaire clair et une bonne gestion de l’argent dans l’application. C’est utile pour un usage courant.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque