
Conseiller bancaire : missions, salaire et formation
 Adelaide
•
15 octobre 2026
Vous avez déjà croisé ce métier sans toujours savoir ce qu’il recouvre, et pourtant il attire par son côté humain, concret et évolutif. Entre écoute, conseil et suivi, il donne une vraie place à la relation avec les clients et à la compréhension des besoins financiers. C’est aussi un emploi qui demande de la méthode, un bon sens du contact et une solide curiosité pour la banque d’aujourd’hui.
Le conseiller en banque représente bien plus qu’un simple interlocuteur en agence : il accompagne, explique et oriente au quotidien. Cet article vous aide à comprendre son rôle, ses missions, la formation nécessaire et les débouchés possibles, afin de voir si ce métier peut correspondre à votre projet.
Comprendre le rôle du conseiller bancaire dans l’agence
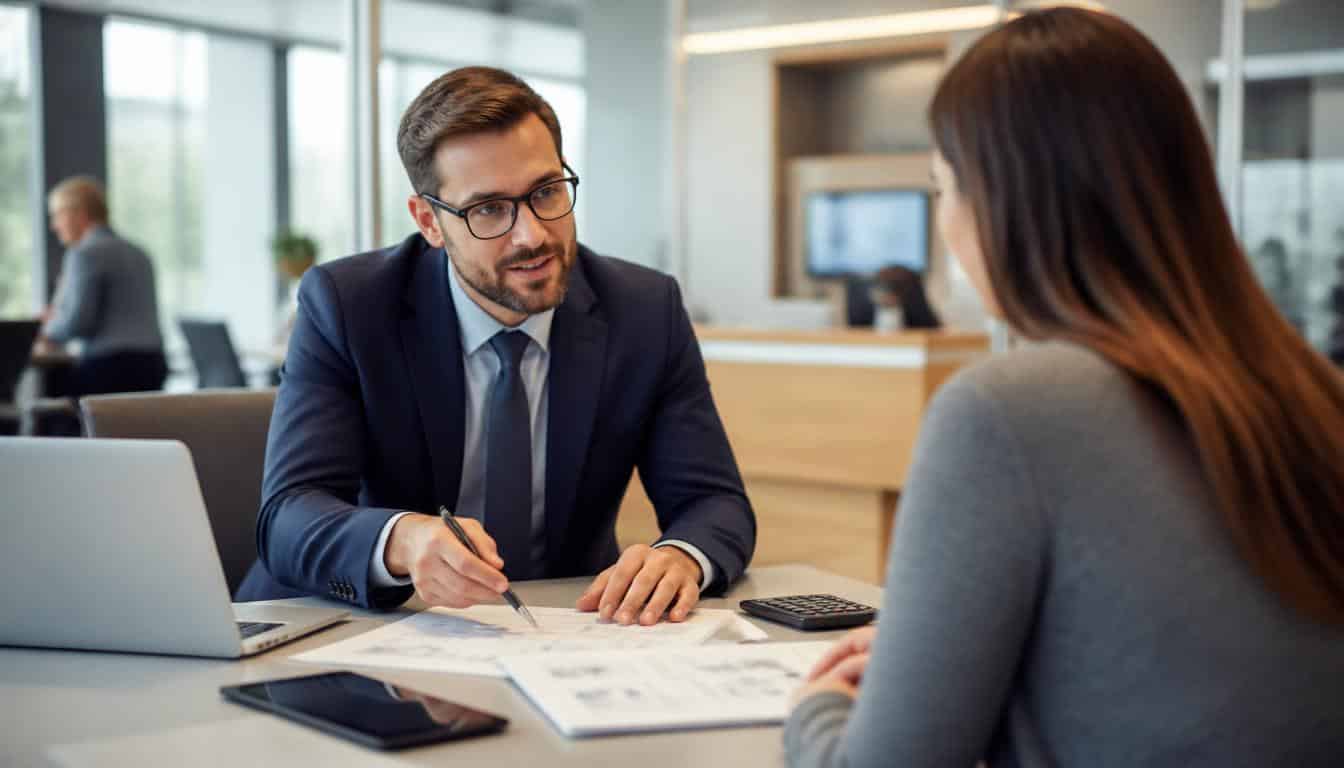
Dans une agence, le conseiller occupe une place centrale entre le client et l’organisation interne. Il transforme une demande floue en solution bancaire claire, tout en gardant une vision globale du dossier. Ce métier bancaire repose sur la relation, l’écoute et la capacité à traduire des besoins concrets en réponses utiles. Le conseiller n’est pas seul : il s’inscrit dans une chaîne de service où chaque fonction a son utilité.
On confond souvent conseiller, chargé de clientèle et chargé d’accueil, alors que leurs missions diffèrent. Le premier suit un portefeuille, le second gère souvent un volume plus commercial, et le troisième assure l’accueil et l’orientation. Dans la banque, ce métier demande donc une bonne lecture du parcours client. Selon le contact, le rôle change :
- accueillir et orienter au guichet ;
- analyser une demande et proposer un rendez-vous ;
- suivre un dossier bancaire dans la durée ;
- développer la relation commerciale avec le client.
Ce que fait vraiment un conseiller au quotidien
Au jour le jour, le conseiller répond à des questions simples comme à des situations plus sensibles. Il prépare les entretiens, vérifie les pièces utiles et ajuste ses explications selon le niveau de compréhension du client. Ce métier bancaire demande de passer d’un sujet à l’autre sans perdre le fil, qu’il s’agisse d’épargne, de moyens de paiement ou de crédit. C’est là que l’on mesure la valeur du conseil.
En quoi il se distingue des autres fonctions bancaires
Le chargé d’accueil assure d’abord le premier contact, tandis que le conseiller suit les besoins plus techniques et la gestion du compte. Le chargé de clientèle, lui, peut porter des objectifs plus larges selon l’organisation de la banque. Cette différence compte, car elle détermine le niveau d’autonomie, de responsabilité et de suivi. Dans tous les cas, le service rendu au client reste le point commun. Pour approfondir ce sujet, consultez notre guide sur points adesio comment ca marche.
Les missions concrètes qui rythment son quotidien
Une journée type alterne échanges, préparation et suivi. Le conseiller commence souvent par la gestion des demandes en attente, puis enchaîne avec des rendez-vous préparés à l’avance. Il doit aussi utiliser les outils internes pour actualiser les dossiers et garder une vision claire de la clientèle. Cette organisation aide à assurer la satisfaction et à faire avancer chaque situation sans oublier les urgences.
Le volet commercial prend vite de la place : il faut présenter un produit adapté, vérifier sa cohérence avec le besoin et faire un suivi après la proposition. La gestion du portefeuille demande aussi de prioriser les actions selon les échéances, les projets et les alertes. Dans ce poste, l’équipe échange régulièrement pour maintenir un contenu de conseil homogène et utile.
| Mission | Objectif | Outil utilisé |
|---|---|---|
| Accueil | Orienter rapidement | Agenda partagé |
| Analyse | Comprendre le besoin | Fiche client |
| Vente-conseil | Proposer le bon produit | Simulateur interne |
Accueillir, écouter et orienter les demandes
Le premier réflexe consiste à écouter sans précipiter la réponse. Une demande de carte bloquée, un projet immobilier ou une question sur un produit d’épargne n’appellent pas le même traitement. Le conseiller doit faire preuve de clarté, rassurer et orienter vers la bonne solution. Cette phase d’accueil conditionne souvent la satisfaction ressentie par le client.
Suivre un portefeuille et prioriser les actions
Gérer une clientèle, c’est accepter de travailler dans la durée. Il faut repérer les dossiers à relancer, suivre les échéances et anticiper les besoins à venir. La gestion devient alors plus stratégique : un rendez-vous bien préparé peut éviter une erreur, sécuriser une vente et améliorer la satisfaction. C’est aussi ce qui donne du sens à la mission commerciale.
- ouvrir la journée avec les priorités du bureau ;
- traiter les demandes urgentes ;
- préparer les rendez-vous du jour ;
- mettre à jour les dossiers ;
- relancer les clients à contacter.
Quelles compétences faut-il pour réussir dans ce poste ?
Pour tenir ce poste, il faut une vraie compétence technique, mais aussi une capacité à expliquer simplement. Connaître les bases de la finance, les mécanismes de crédit et les règles d’assurance aide à mieux orienter. Une autre compétence essentielle consiste à lire un dossier, repérer un risque et proposer une réponse cohérente. Dans la banque, l’expertise ne vaut que si elle reste compréhensible.
Le profil attendu est aussi celui d’un professionnel rigoureux, discret et organisé. La capacité d’écoute compte autant que la capacité à convaincre, car le client attend un conseil clair, pas un discours compliqué. La pédagogie fait souvent la différence, surtout quand il faut rassurer ou reformuler. Enfin, le respect de la réglementation et le sens du service protègent la relation de confiance.
Les savoirs techniques à connaître
Il faut maîtriser les produits bancaires, les bases du marché financier et les logiques de gestion d’un compte. Savoir comparer une offre, expliquer un taux ou lire une simulation demande une compétence technique solide. Cette base évite les approximations et renforce la crédibilité du professionnel. Dans certains cas, une bonne maîtrise de l’outil digital accélère aussi le traitement.
Les qualités humaines qui font la différence
Au-delà des chiffres, le métier repose sur la relation. Une capacité à écouter sans juger, à reformuler sans brusquer et à garder son calme dans les situations tendues change tout. Le conseiller qui inspire confiance donne au client le sentiment d’être compris. C’est souvent ce mélange entre précision et attention qui construit une relation durable.
- rigueur dans l’analyse ;
- capacité d’écoute ;
- discrétion professionnelle ;
- sens du conseil ;
- organisation au quotidien.
Se former pour devenir conseiller en banque
Pour devenir conseiller, le parcours commence souvent après le bac, puis se poursuit vers un bac+2, un bac+3 ou un bac+5 selon le projet. Dans le secteur, les recruteurs regardent autant le diplôme que l’aptitude à apprendre vite. Une formation en alternance permet d’entrer dans le métier avec des repères concrets et de mieux comprendre l’entreprise. C’est un choix apprécié pour développer ses réflexes professionnels.
On peut aussi devenir conseiller par la formation interne ou dans le cadre d’une reconversion. Beaucoup de groupes bancaires proposent des parcours d’intégration, parfois complétés par une certification métier. Selon le profil, il est possible de se spécialiser plus tard, par exemple en clientèle particuliers ou en expertise patrimoniale. Ce choix ouvre souvent plus d’emploi et une carrière plus lisible.
Les diplômes et cursus les plus courants
Les parcours les plus fréquents vont du BTS au master. Un bac+2 donne déjà une base opérationnelle, tandis qu’un bac+3 ou un bac+5 facilite l’accès à des fonctions plus larges. L’important reste d’associer théorie et pratique, car le secteur bancaire valorise les profils capables de gérer une relation client réelle. Une certification peut aussi compléter un cursus classique.
Reconversion et formation continue
Si vous venez d’un autre univers, vous pouvez devenir conseiller avec une formation adaptée et un accompagnement progressif. Les banques apprécient souvent les profils ayant déjà le sens du service, de la vente ou de la gestion. La formation continue permet ensuite de rester à jour sur les outils, les règles et les produits. C’est un bon moyen de sécuriser son emploi.
Quand une certification peut faire la différence
Une certification rassure sur le niveau de maîtrise et peut accélérer l’accès à un poste. Elle devient particulièrement utile pour se spécialiser ou changer de groupe sans repartir de zéro. Dans un secteur très encadré, elle montre aussi que le candidat sait travailler avec méthode. Pour une carrière durable, ce signal peut peser autant qu’un long parcours académique.
- bac+2 en banque ou gestion ;
- bac+3 orienté finance ou commerce ;
- bac+5 avec spécialisation ;
- alternance en agence ;
- formation interne ou certification.
Salaire, évolution et spécialisations possibles
Le salaire d’entrée varie selon la région, la taille du portefeuille et le niveau de responsabilité. En début de carrière, un chargé de clientèle peut toucher une rémunération fixe complétée par des variables selon les objectifs. Avec l’expérience, le salaire progresse et reflète mieux l’autonomie acquise. Dans ce secteur, l’emploi reste lié à la capacité à gérer la relation client et à tenir les objectifs.
La carrière peut ensuite évoluer vers des fonctions plus spécialisées. Certains choisissent le patrimoine, d’autres le crédit ou l’assurance, selon leur appétence. Le poste de chargé devient alors plus technique ou plus managérial. Ce choix compte, car il permet de développer une expertise et d’élargir ses débouchés sans quitter la banque.
| Évolution de poste | Orientation | Compétence clé |
|---|---|---|
| Chargé de clientèle | Suivi commercial | Gestion du portefeuille |
| Conseiller patrimonial | Expertise | Analyse patrimoniale |
| Responsable d’agence | Management | Animation d’équipe |
Ce que gagne un débutant
Un débutant démarre avec un salaire qui dépend surtout du niveau d’études et du type de banque. La part variable peut rapidement faire bouger la rémunération si les objectifs sont atteints. Pour un premier emploi, il faut surtout regarder la progression possible, car elle devient souvent plus intéressante après quelques années.
Quelles évolutions après quelques années
Après une première expérience, un chargé peut prendre plus de dossiers, encadrer une petite équipe ou suivre une clientèle plus complexe. Le salaire suit alors cette montée en responsabilité. C’est aussi le moment où l’on peut faire un vrai choix entre expertise et management. La carrière devient plus lisible et plus valorisante.
Vers quels métiers se spécialiser ensuite
Les spécialisations les plus courantes concernent le crédit immobilier, l’assurance ou le patrimoine. Chaque voie demande des connaissances plus fines et une relation client plus approfondie. Le secteur bancaire offre ainsi plusieurs chemins, du conseil généraliste à l’expertise pointue. Le bon choix dépend surtout de votre appétence pour l’analyse ou la vente.
- conseiller patrimonial ;
- chargé de clientèle professionnels ;
- responsable d’agence ;
- expert en crédit ou assurance.
Les réalités du terrain entre proximité client et exigences du métier
Sur le terrain, le métier bancaire séduit parce qu’il reste utile et concret. Le conseiller voit l’effet de ses explications sur la vie du client, qu’il s’agisse d’un projet, d’un imprévu ou d’une décision de gestion. Cette relation de proximité donne du sens au service rendu. Elle exige aussi de travailler dans un environnement où la réglementation et les objectifs avancent ensemble.
Il faut accepter une part de pression commerciale, de gestion administrative et de mise à jour permanente des connaissances. Le bureau devient alors un lieu de concentration, mais aussi d’échanges avec l’équipe. Pour tenir dans la durée, il est essentiel de garder une posture claire, de protéger la confidentialité et d’assurer un accompagnement fiable. C’est ce mélange qui fait la force du conseiller bancaire.
Ce que le métier apporte au client
Le client gagne un interlocuteur capable d’expliquer, de comparer et de rassurer. Quand la relation fonctionne, la satisfaction augmente, car la réponse n’est pas seulement technique : elle est utile. Le conseiller bancaire joue alors un rôle d’appui dans les moments importants, du quotidien au projet de vie. Cette utilité sociale reste l’un des aspects les plus appréciés du métier.
Les contraintes à connaître avant de s’engager
Avant de vous lancer, il faut mesurer la charge de suivi, la réglementation et les objectifs à tenir. Le métier bancaire demande de rester attentif aux détails, même lors des périodes plus intenses. Il faut aussi accepter que la relation client ne soit pas toujours simple. Mais pour qui aime le contact, l’environnement reste stimulant et formateur.
- pression commerciale réelle ;
- gestion administrative importante ;
- réglementation à respecter ;
- relation de confiance à construire.
FAQ – Questions fréquentes sur le métier
Quelle formation suivre pour accéder à ce métier ?
Une formation de niveau bac+2 à bac+5 est la voie la plus courante. Un cursus en banque, gestion ou commerce aide à entrer dans le secteur bancaire avec de bons repères.
Quelle différence entre un conseiller en agence et un conseiller à distance ?
Le conseiller en agence reçoit les clients en face à face, tandis que le conseiller à distance travaille par téléphone, mail ou visio. Le cadre bancaire reste le même, mais la relation change.
Peut-on devenir conseiller bancaire sans expérience ?
Oui, c’est possible grâce à l’alternance, à une formation interne ou à une reconversion bien préparée. Le professionnel débutant doit surtout montrer sa motivation et sa capacité à apprendre.
Quel salaire espérer au début ?
Le salaire de départ dépend du diplôme, de la région et de la banque. Il comprend souvent une part fixe, parfois complétée par des variables liées aux objectifs.
Quelles évolutions de carrière sont les plus fréquentes ?
Les évolutions les plus courantes mènent vers le patrimoine, le management d’agence ou l’expertise en crédit. La carrière progresse avec l’expérience et la prise de responsabilités.
Le poste est-il plutôt commercial ou relationnel ?
Les deux dimensions coexistent. Le conseiller bancaire conseille, vend et accompagne, donc il doit être à l’aise dans la relation comme dans l’atteinte d’objectifs.
Faut-il se spécialiser en crédit, assurance ou patrimoine ?
Ce n’est pas obligatoire au départ, mais cela peut devenir un vrai atout. Se spécialiser permet souvent de renforcer son expertise et d’ouvrir de nouveaux débouchés dans la banque.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque