
Notification de retraite de base : que faut-il vérifier ?
 Adelaide
•
2 novembre 2026
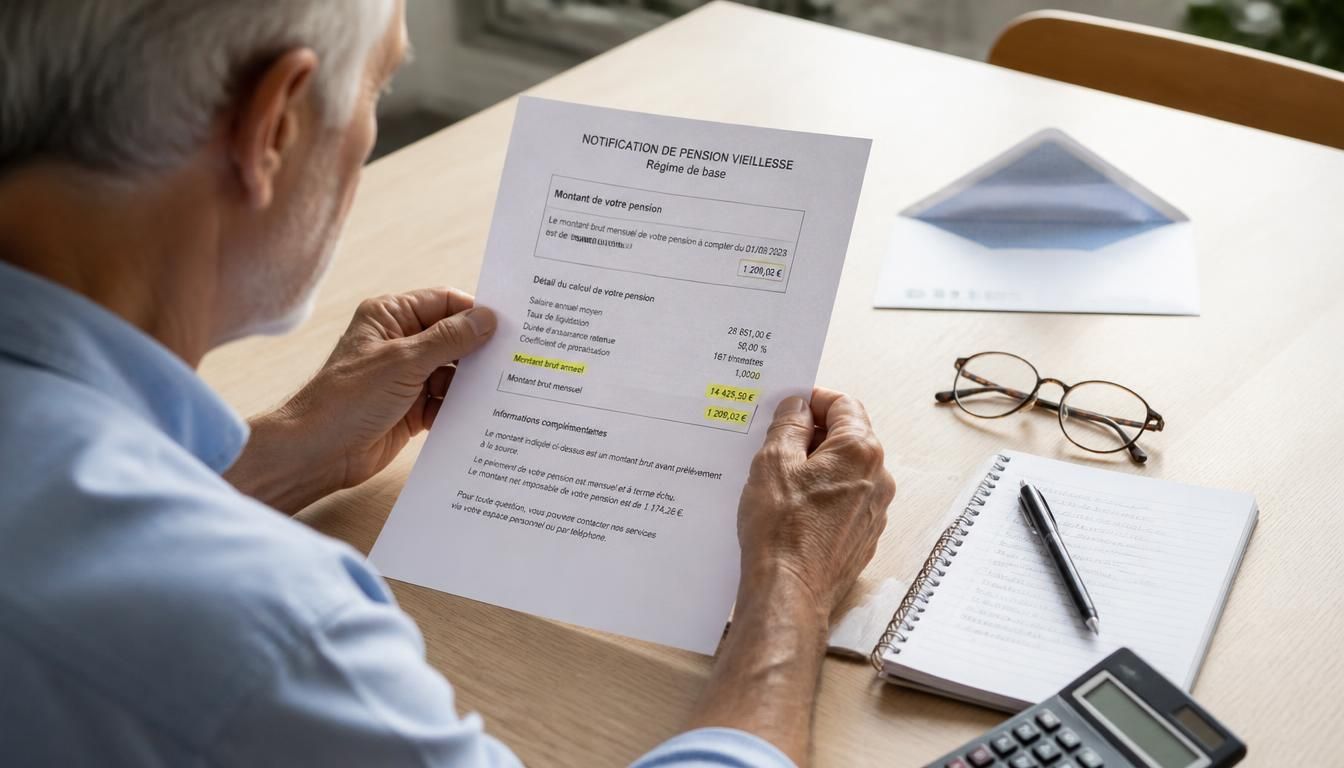
Avant de signer ou d’archiver quoi que ce soit, mieux vaut comprendre ce que vous recevez vraiment. La notification de pension vieillesse du régime de base représente l’étape qui officialise votre départ à la retraite et sécurise vos droits. Elle résume la décision de liquidation, le point de départ du versement et les éléments retenus pour votre pension. Bien l’interpréter permet d’éviter une mauvaise surprise, de contrôler vos droits et de préparer sereinement la suite.
Dans la pratique, la notification de pension vieillesse du régime de base vous sert de repère officiel : elle confirme que votre retraite est traitée, que votre dossier a été validé et que votre revenu futur repose sur des éléments précis. C’est un document essentiel pour vérifier, comparer et, si besoin, agir rapidement en cas d’écart.
Comprendre le rôle du document dans votre départ à la retraite
Quand la retraite se rapproche, ce document devient votre fil conducteur. Il ne s’agit pas d’un simple courrier administratif : il acte la liquidation de la retraite et précise les droits retenus par le régime de base. Pour beaucoup, c’est le moment où l’on passe de l’attente à la lecture attentive. La notification de retraite officialise le départ, fixe la pension et donne une base claire pour organiser la suite. Sans elle, difficile de savoir si votre retraite est bien validée, si le calcul est cohérent ou si votre pension correspond à votre carrière.
On confond souvent cette notification avec une estimation ou un relevé de carrière, alors qu’elle intervient plus tard, une fois la retraite examinée. Elle est le document qui confirme la décision finale et qui permet de comprendre comment votre pension a été arrêtée. Pour un départ réussi, il faut donc lire la retraite comme un ensemble : carrière, liquidation, droits, puis notification.
Pourquoi ce document officialise votre retraite
La notification de retraite marque la fin du traitement administratif. Elle indique que la caisse a pris une décision sur votre pension, après examen des éléments transmis. C’est ce caractère officiel qui la rend essentielle : votre retraite n’est plus seulement projetée, elle est actée. Dans votre parcours, ce document sert aussi de preuve pour justifier votre statut auprès d’autres organismes. Une fois la notification reçue, votre retraite entre dans sa phase concrète : paiement, suivi et vérification du premier versement.
Ce qu’il ne faut pas confondre avec la notification
Une estimation donne une idée, mais elle n’engage pas définitivement la retraite. L’attestation prouve surtout qu’une démarche a été faite. Le relevé de carrière, lui, retrace vos périodes d’activité. La notification, en revanche, se situe au bout du processus : elle confirme la retraite, la pension et la décision retenue. Si vous gardez cette différence en tête, vous lisez mieux votre retraite et vous évitez de croire qu’un document préparatoire vaut validation finale.
| Document | Rôle principal |
|---|---|
| Estimation | Projeter un futur montant de retraite |
| Notification | Officialiser la retraite et la pension |
| Attestation | Justifier une démarche ou un statut provisoire |
| Relevé de carrière | Présenter les périodes et trimestres enregistrés |
Ce qu’il faut vérifier à la réception de votre pension
Dès réception de la notification, prenez quelques minutes pour relire les lignes importantes. Ce réflexe simple évite bien des soucis sur votre retraite. Commencez par votre identité, puis regardez la date d’effet, le montant annoncé et les éléments de calcul. Vérifier ces points dès le départ permet de repérer une incohérence avant le premier versement. Si votre carrière comporte plusieurs employeurs, plusieurs périodes ou des interruptions, la lecture doit être encore plus attentive : la retraite dépend de ce que la caisse a retenu, pas seulement de ce que vous pensiez avoir validé.
Voici les points prioritaires à contrôler :
- Votre identité et votre numéro de dossier retraite.
- La date d’effet de la retraite et le premier mois payé.
- Le montant brut et, si indiqué, le net de pension.
- Le calcul retenu, avec le taux appliqué.
- Le nombre de trimestres pris en compte dans la carrière.
- Les éventuelles majorations, décote ou surcote mentionnées.
Si un élément semble flou, comparez-le à vos justificatifs de carrière et à vos anciens relevés. Pour approfondir ce sujet, consultez notre guide sur agirc-arrco retraite pour inaptitude.
Les rubriques à lire en priorité
Commencez par le haut du document, là où figurent la date, le régime et le montant. Ensuite, repérez la carrière retenue, car c’est elle qui guide le calcul. Une notification claire doit permettre de comprendre pourquoi votre retraite atteint ce niveau et comment le taux a été fixé. Si un trimestre manque, le calcul peut changer. Si une assurance n’a pas été intégrée, la retraite peut être minorée. Lire dans cet ordre vous aide à aller droit au but.
Comment repérer une incohérence de calcul
Une incohérence apparaît souvent quand le montant ne correspond pas à vos simulations, quand le taux semble trop faible ou quand le nombre de trimestres paraît incomplet. Regardez aussi si la carrière mentionnée reprend bien toutes les périodes utiles. Une différence entre vos documents et la notification peut révéler une erreur de saisie, de calcul ou d’interprétation. Dans ce cas, notez précisément la ligne concernée avant de contacter la caisse.
Les erreurs fréquentes qui peuvent fausser vos droits
Une retraite peut être correcte sur le fond et pourtant comporter une erreur sur la forme. C’est souvent là que le dossier se complique : un détail oublié, une mauvaise date ou un trimestre manquant peut modifier la retraite versée. La notification doit donc être lue comme un outil de contrôle, pas seulement comme une confirmation. Quand la caisse traite un dossier avec plusieurs périodes d’activité, les risques augmentent, surtout si des justificatifs manquent ou si la carrière a été reconstituée à partir d’archives partielles.
Les erreurs les plus fréquentes sont les suivantes :
- Une erreur d’état civil ou d’identification sur la notification.
- Un trimestre oublié dans la carrière retenue.
- Une date de départ à la retraite mal fixée.
- Un montant de pension inférieur à celui attendu.
- Des droits acquis mal pris en compte par la caisse.
Une seule erreur peut influencer votre retraite, votre revenu mensuel et parfois le versement des mois suivants.
Les anomalies les plus courantes dans un dossier
Dans un dossier de retraite, les anomalies viennent souvent d’un justificatif absent, d’une période mal rattachée ou d’un changement de situation mal enregistré. La notification reprend alors des données incomplètes. C’est pourquoi il faut vérifier les périodes d’assurance, les trimestres et la cohérence globale. Une carrière longue, une reprise d’activité ou un changement de statut peut facilement créer une erreur si le dossier n’a pas été consolidé avant la liquidation.
Quand faut-il envisager un recours ?
Si la caisse ne corrige pas l’anomalie après votre signalement, ou si la retraite reste manifestement inexacte, un recours peut devenir nécessaire. Il faut alors demander une révision claire, avec pièces à l’appui. Plus vous réagissez tôt, plus vous gardez de chances de faire rectifier la notification avant que le problème ne se prolonge sur le versement. Le bon réflexe consiste à contester calmement, par écrit, en expliquant précisément l’écart constaté.
Corriger une anomalie auprès de la caisse sans perdre de temps
Quand une erreur apparaît, le plus important est d’agir vite et proprement. Une retraite se corrige mieux quand le dossier est clair, complet et documenté. Commencez par rassembler vos pièces, puis contactez la caisse avec un message simple. La notification peut être rectifiée si vous montrez précisément ce qui pose problème. Inutile d’écrire un long texte : mieux vaut une demande nette, datée et appuyée par des justificatifs. Le service en charge de la retraite pourra alors examiner votre situation plus efficacement.
Pour avancer sans vous disperser, suivez ces étapes :
- Relire la notification et repérer l’anomalie.
- Rassembler les justificatifs utiles au dossier.
- Prendre contact avec la caisse compétente.
- Envoyer une demande de correction claire et précise.
- Conserver une copie de chaque document envoyé.
- Suivre la réponse et relancer si le délai s’allonge.
Cette méthode simple aide à sécuriser votre retraite et à garder une trace utile en cas de recours.
Préparer un courrier ou un message de rectification
Votre demande doit aller droit au but : indiquez votre identité, le numéro de dossier, la ligne contestée et la correction attendue. Joignez un justificatif lisible pour appuyer votre demande. Si la retraite concerne plusieurs périodes, mentionnez la carrière concernée et la date de départ indiquée. Un courrier bien structuré facilite le travail de la caisse et réduit les allers-retours inutiles.
Suivre la réponse et relancer si besoin
Après l’envoi, gardez la preuve de réception et notez la date. Si la caisse ne répond pas dans un délai raisonnable, relancez avec le même dossier pour éviter de repartir à zéro. En cas de nouvelle réception de la notification, comparez-la immédiatement avec la précédente. Cette vigilance vous permet de vérifier si la correction a bien été intégrée à votre retraite ou si un recours complémentaire reste nécessaire.
Sécuriser votre retraite sur le long terme grâce aux bons réflexes
La retraite ne s’arrête pas au premier courrier reçu. Une fois la notification en main, il faut penser à la suite : versement, complémentaire, conservation des pièces et contrôle des mois suivants. Beaucoup de retraités découvrent qu’un petit écart peut encore apparaître après le premier mois, surtout quand la retraite de base et la complémentaire n’évoluent pas au même rythme. En gardant vos documents, vous protégez votre revenu et vous simplifiez les futures démarches.
Les bons réflexes à adopter sont simples :
- Conserver la notification en version papier et numérique.
- Vérifier le premier versement puis les mois suivants.
- Comparer la retraite de base avec la complémentaire.
- Garder tous les justificatifs liés à la carrière.
- PensER à contrôler le revenu global si une modification survient.
Ces gestes évitent les mauvaises surprises et vous aident à suivre votre retraite avec méthode.
Les documents à archiver après la liquidation
Après la liquidation, gardez la notification, les relevés de carrière, les échanges avec la caisse et les justificatifs ayant servi au calcul. Ce dossier vous servira si une question surgit plus tard sur la pension, la complémentaire ou un changement de situation. Conserver ces pièces vous évite de rechercher à nouveau des preuves parfois difficiles à retrouver plusieurs mois après.
Les contrôles à refaire quelques mois plus tard
Quelques mois après le départ, vérifiez le montant versé, la régularité du paiement et la cohérence avec la notification. Si la retraite évolue, comparez les mois concernés et gardez un œil sur la complémentaire. Cette vérification tardive est utile, car un ajustement peut apparaître après coup. En restant attentif, vous sécurisez durablement votre retraite et votre revenu.
FAQ – Questions fréquentes sur la notification de pension vieillesse du régime de base
À quoi sert exactement ce document ?
Il officialise votre retraite, confirme la pension retenue et sert de preuve administrative. La notification permet aussi de vérifier le calcul, la date d’effet et le versement attendu.
Que faire si le montant semble incorrect ?
Comparez la notification avec vos relevés, puis contactez la caisse avec un justificatif précis. Si l’écart persiste, demandez une révision et, si besoin, un recours.
Quels éléments faut-il vérifier en priorité ?
Regardez l’identité, la date, le montant, le taux et les trimestres retenus. Vérifier ces points aide à détecter rapidement une erreur dans la retraite.
Comment corriger une erreur auprès de la caisse ?
Envoyez une demande claire, joignez les pièces utiles et gardez une preuve de réception. La caisse pourra alors réexaminer la notification et rectifier le dossier.
Faut-il conserver ce document après le départ à la retraite ?
Oui, car la notification peut servir pour vos démarches futures, votre complémentaire ou un contrôle ultérieur. Conservez-la avec vos autres pièces de retraite.
La pension du régime de base suffit-elle à elle seule ?
Pas toujours. Selon votre parcours, la retraite comprend aussi une complémentaire, ce qui influence le revenu final et le versement mensuel.

Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite