
Wero, le paiement mobile simple pour envoyer de l’argent
 Adelaide
•
7 septembre 2026
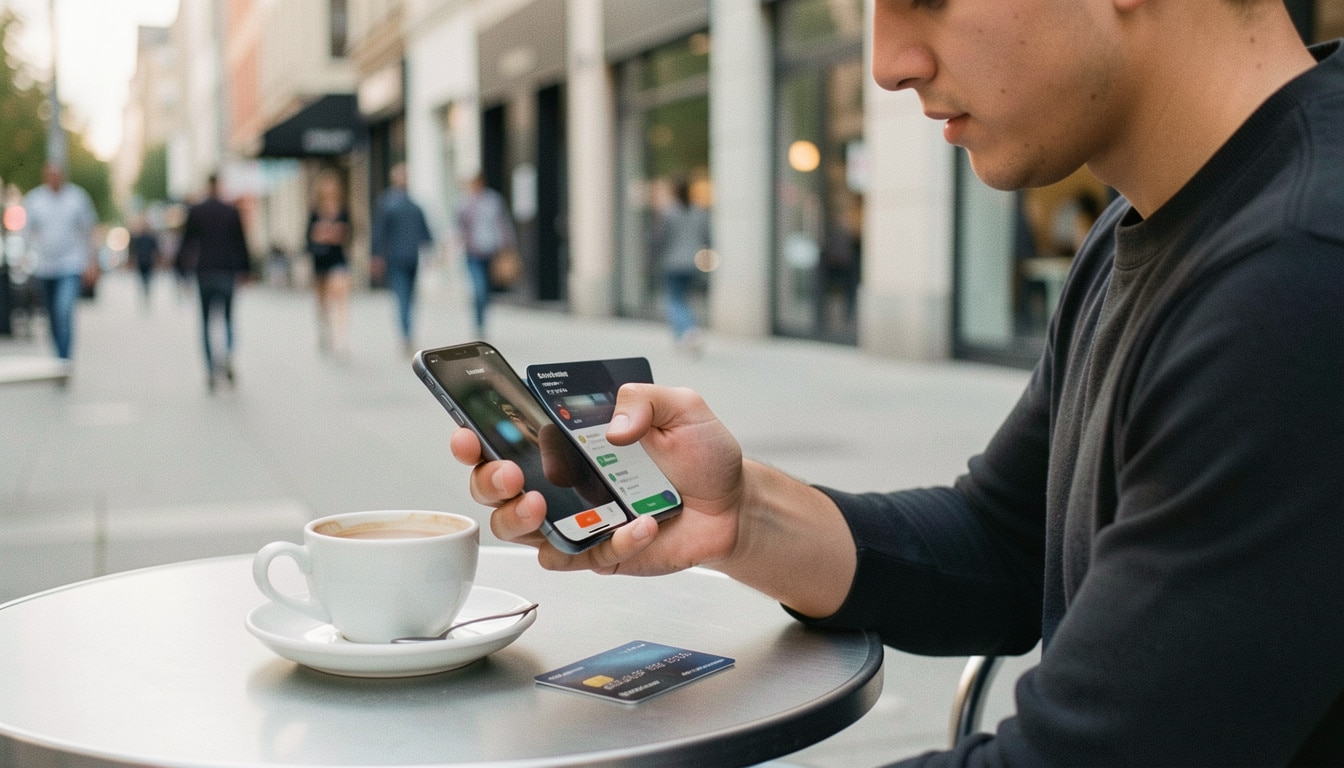
Les paiements du quotidien ont changé plus vite qu’un café pris sur le pouce à Paris ou à Lyon. Aujourd’hui, vous voulez surtout aller vite, éviter les erreurs et garder le contrôle sur votre argent. Le moyen de paiement Wero représente une solution mobile pensée pour envoyer, demander et recevoir de l’argent simplement, depuis une application bancaire, avec une logique de sécurité et de rapidité. Cette approche européenne facilite les échanges instantanés et rassure quand il faut rembourser un proche sans attendre.
Qu’est-ce que Wero et pourquoi change-t-il les paiements du quotidien ?
Définition simple et positionnement de Wero
Wero est un nouveau service bancaire européen conçu pour simplifier les paiements entre particuliers. Cette solution mobile s’intègre dans une application de banque et vise un usage très concret : transférer de l’argent sans friction, au bon moment, depuis votre téléphone. Son moyen d’usage est pensé pour les gestes du quotidien, du remboursement entre amis à la petite dépense partagée. En pratique, il rapproche la banque de vos habitudes numériques et rend l’échange d’argent plus naturel. En complément, découvrez somme max wero.
- Définir un paiement simple entre proches.
- Réduire les manipulations dans l’application mobile.
- Promettre une expérience bancaire plus fluide.
Ce que Wero apporte face aux paiements classiques
Face à un virement classique, Wero cherche à supprimer les étapes inutiles. Vous n’avez pas à recopier un IBAN à rallonge ni à attendre plusieurs jours ouvrés dans la plupart des cas. Le service bancaire mise sur la simplicité, avec une logique pensée pour les usages rapides et mobiles. Par exemple, si vous devez partager 24 euros après un déjeuner, l’échange devient plus direct, presque comme un message envoyé depuis votre application.
Comment fonctionne un envoi d’argent avec cette solution ?
Envoyer de l’argent avec ce système repose sur un parcours très court, depuis votre banque et votre application mobile. Le bénéficiaire reçoit la somme sur son compte, et le destinataire n’a pas besoin de manipuler une procédure complexe. Le virement est conçu pour être instantané dans l’expérience vécue, ce qui change vraiment la donne quand vous remboursez un ami après un week-end à Bordeaux ou un dîner à Marseille. Le système bancaire fait le reste en arrière-plan.
- Ouvrir l’application bancaire compatible.
- Choisir le contact du bénéficiaire.
- Saisir le montant à envoyer.
- Valider l’opération depuis votre mobile.
En texte, le parcours ressemble à ceci : compte émetteur → validation dans l’application → réception sur le compte du destinataire. Pour un remboursement de 18,50 euros entre amis, cela évite les relances et les oublis. Vous gagnez du temps, et la somme arrive sans détour. C’est précisément ce qui rend ce type de service si pratique au quotidien.
Numéro de téléphone ou QR code : les deux portes d’entrée du paiement
Pour accéder au paiement, deux chemins reviennent souvent : le numéro de téléphone ou le QR code. Cette approche reste simple à utiliser dans une app mobile bancaire, surtout quand vous voulez payer sans sortir votre carte. Le numéro sert à retrouver rapidement la bonne personne, tandis que le code visuel permet de valider un échange en face à face. Dans les deux cas, l’idée est de limiter les erreurs et d’aller droit au but.
- Identifier le destinataire avec un numéro connu.
- Scanner un code pour éviter la saisie manuelle.
- Payer plus vite lors d’un rendez-vous ou d’une note partagée.
| Numéro de téléphone | QR code |
|---|---|
| Pratique à distance | Idéal en présentiel |
| Demande un contact enregistré | Réduit les fautes de saisie |
Imaginez un café à Lille : votre collègue affiche son code, vous scannez, et le paiement part en quelques secondes. Si vous êtes à distance, le numéro reste la solution la plus directe.
Pourquoi les transferts sont-ils si rapides ?
La rapidité vient du fait que le service est pensé pour créditer l’argent sans détour inutile. Dans de nombreux cas, le compte du bénéficiaire est alimenté presque immédiatement, y compris en fin de journée. Ce fonctionnement mobile change l’expérience : vous recevez l’argent sans attendre le lendemain, ce qui évite les blocages quand il faut régler une dépense urgente. Et pour vous, c’est un vrai confort.
- Recevoir une somme sans délai gênant.
- Clore un remboursement dans la foulée.
- Gagner en visibilité sur vos mouvements d’argent.
Un remboursement de 30 euros entre amis peut ainsi être réglé en moins d’une minute, là où un autre circuit demanderait davantage de patience. Le crédit direct du compte explique cette impression d’instantané : la banque traite l’opération et la somme apparaît sans passer par une attente prolongée.
Demander un paiement et partager une dépense sans friction
Le service ne sert pas seulement à payer : il permet aussi de demander de l’argent à un ami ou à un collègue. C’est utile quand vous avancez une addition, réglez une course ou organisez un achat commun. Depuis l’application mobile, la demande part au bénéficiaire, qui peut ensuite valider le versement. Cette logique évite les messages de relance et rend les échanges plus fluides, surtout quand plusieurs personnes doivent contribuer à un même exemple de dépense.
- Demander le remboursement d’un repas.
- Partager une facture de covoiturage.
- Répartir les frais d’un cadeau commun.
- Régler une avance faite par un ami.
Après un dîner à trois, vous pouvez demander 16 euros à chaque ami sans sortir de l’application. Pour un loyer partagé ou des courses communes, la méthode reste la même : chacun voit clairement ce qu’il doit verser, et le suivi devient plus simple.
Sécurité, activation et conditions d’accès selon les banques
La sécurité reste un point central, car un service de paiement ne vaut rien s’il ne rassure pas. L’activation passe généralement par une validation dans l’application bancaire, parfois avec un code bancaire ou une authentification forte. Selon la banque, l’accès dépend d’une condition technique ou commerciale précise. Cela explique pourquoi l’activation peut varier d’un établissement à l’autre, même si l’expérience finale reste proche.
- Vérifier la disponibilité dans votre banque.
- Activer le service depuis l’application.
- Confirmer votre identité avec un code.
- Valider les paramètres de sécurité.
| Établissement | Accès et activation |
|---|---|
| Banque A | Activation immédiate dans l’application |
| Banque B | Condition liée au profil client |
Dans une application bancaire classique, le parcours ressemble souvent à : menu dédié, acceptation des conditions, puis validation finale. Cette étape protège vos opérations et limite les usages non autorisés.
Gratuité, limites et place de Wero dans l’écosystème européen
Le service est souvent présenté comme gratuit pour l’utilisateur, mais une condition peut dépendre de la banque ou du type de compte. Les limites tiennent surtout à la disponibilité progressive selon les pays et les établissements. En 2026, l’ambition reste claire : proposer une solution européenne capable de fonctionner à grande échelle, sans dépendre d’outils trop éloignés des usages locaux. Cette fin de fragmentation intéresse beaucoup de clients.
- Gratuité fréquente, mais à vérifier selon la banque.
- Déploiement progressif selon les pays.
- Extension pensée pour les usages à distance.
En Belgique, en France ou en Allemagne, la disponibilité n’avance pas toujours au même rythme. C’est normal pour un nouveau service européen : l’objectif est d’unifier les paiements du quotidien, tout en respectant les contraintes de chaque marché.
Comment bien utiliser Wero au quotidien sans se tromper ?
Pour utiliser ce moyen de paiement sans stress, gardez quelques réflexes simples. Vérifiez toujours le téléphone du destinataire, relisez le numéro avant validation, contrôlez le code du QR, et assurez-vous que votre banque propose bien le service dans son application mobile. Pensez aussi à vérifier le montant avant de payer, surtout quand vous partagez une addition à plusieurs. Ces gestes évitent les erreurs et rendent l’usage vraiment simple. Pour approfondir ce sujet, consultez notre guide sur plafond wero.
- Vérifier le bon numéro avant d’envoyer.
- Contrôler le montant avant validation.
- Scanner le code dans un lieu bien éclairé.
- Confirmer le nom du bénéficiaire.
- Utiliser l’application bancaire à jour.
Quand tout se passe bien, l’échange devient presque invisible : vous recevez la confirmation, votre proche reçoit l’argent, et chacun passe à autre chose. C’est là que la solution prend tout son sens.
FAQ – Questions fréquentes sur Wero et son usage au quotidien
Wero est-il vraiment instantané pour recevoir de l’argent ?
Oui, dans de nombreux cas, le crédit arrive très vite sur le compte bancaire, parfois en quelques secondes. La rapidité dépend néanmoins de la banque et des conditions du service.
Faut-il un numéro de téléphone pour envoyer un paiement ?
Souvent oui, mais certaines banques proposent aussi un code QR. Le numéro de téléphone facilite l’envoi, surtout si le bénéficiaire est déjà enregistré dans votre application mobile. Vous pourriez également être intéressé par plafond virement wero caisse d’epargne.
Le service est-il gratuit dans toutes les banques ?
Pas forcément. Le service peut être gratuit, mais une condition liée à la banque ou au type de compte peut s’appliquer. Mieux vaut vérifier avant d’activer.
Peut-on demander de l’argent depuis l’application mobile ?
Oui, vous pouvez demander de l’argent directement depuis l’application. C’est pratique pour un ami, un collègue ou un proche qui doit vous rembourser rapidement.
Quelles sont les conditions pour activer ce moyen de paiement ?
La condition principale est d’avoir une banque compatible et une application à jour. L’activation passe souvent par un code de validation et une sécurité renforcée.
Le crédit arrive-t-il directement sur le compte bancaire ?
Oui, le crédit est généralement versé directement sur le compte du bénéficiaire, sans portefeuille intermédiaire. C’est ce qui rend le service si fluide au quotidien.
Wero est-il sûr pour payer entre particuliers ?
Oui, la sécurité repose sur l’authentification bancaire et la validation dans l’application. Comme toujours, vérifiez le numéro, le code et le bénéficiaire avant de payer.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque