
Minimum garanti de retraite : conditions et calcul
 Adelaide
•
17 octobre 2026
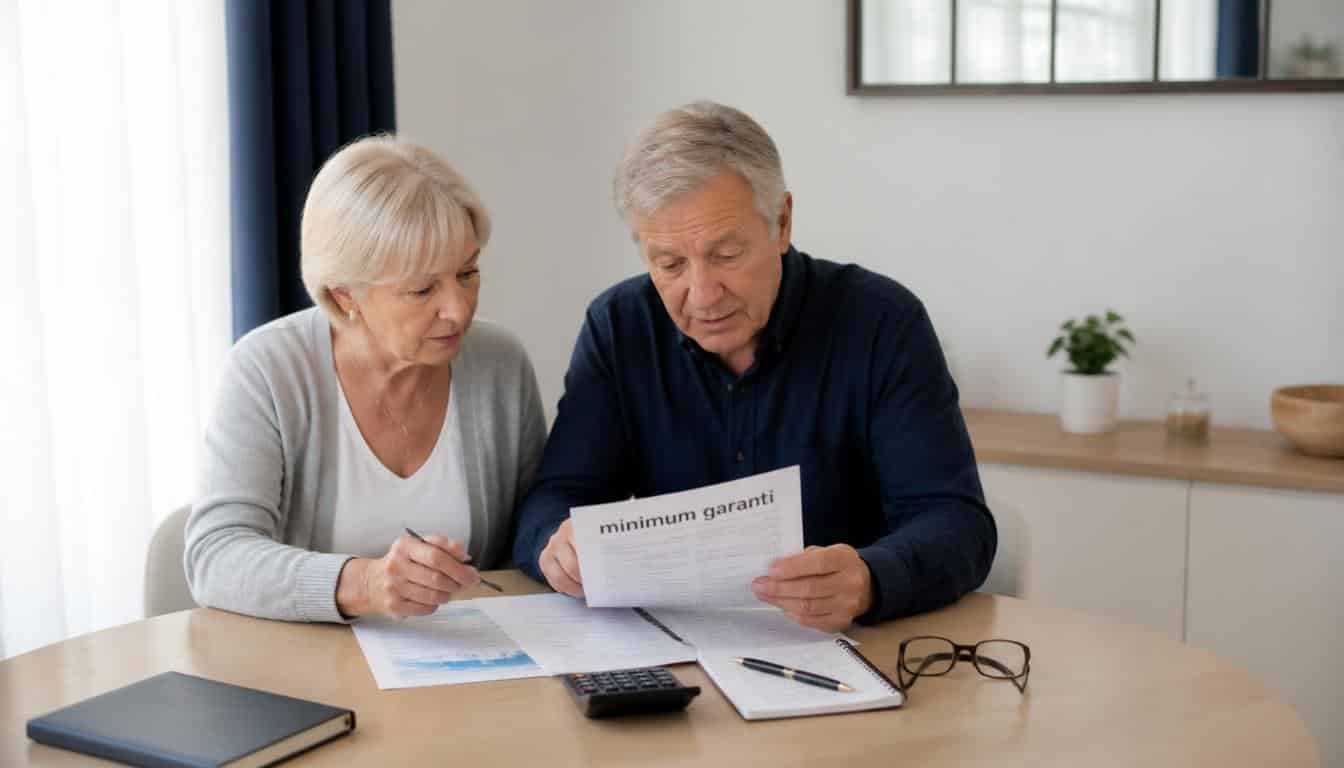
Quand on approche de la fin de carrière, une question revient souvent : que pourra vraiment couvrir votre future pension ? Entre règles changeantes et calculs parfois opaques, il est facile de s’y perdre. Le minimum garanti de retraite représente alors un repère utile, car il fixe un plancher pour certaines pensions et aide à comprendre ce que vous toucherez selon votre parcours. Il permet aussi de mieux lire vos droits, d’anticiper votre budget et d’éviter les mauvaises surprises au moment du départ.
Dans ce guide, vous allez voir comment fonctionne le minimum garanti de retraite, à qui il s’adresse et comment il peut influencer votre montant final selon l’année de départ. L’objectif est simple : vous aider à lire votre relevé avec plus de clarté, notamment si vous dépendez d’un service public ou d’une carrière incomplète.
Comprendre le plancher de pension et savoir à qui il s’adresse
Le minimum garanti sert de référence quand la retraite d’un agent public reste faible malgré une carrière longue. Dans la fonction publique, ce mécanisme peut compléter une pension et sécuriser un niveau de revenu plus lisible. Il ne s’ouvre pas à tout le monde : le fonctionnaire doit remplir une condition d’ouverture, puis vérifier si son droit est bien reconnu au moment de liquider la retraite. L’idée est simple, mais les règles restent précises.
On le confond souvent avec d’autres aides, alors qu’il répond à une logique contributif différente. Pour un fonctionnaire, le service accompli, l’âge de départ et la durée d’assurance comptent ensemble. Si vous avez travaillé dans un autre régime, le minimum garanti ne joue pas de la même façon. Mieux vaut donc vérifier chaque pension séparément avant de conclure.
Ce que recouvre vraiment ce plancher de pension
Ce plancher protège une retraite trop basse, sans effacer les règles propres à chaque service. Il vise surtout la pension de base des fonctionnaires, avec un calcul lié aux années validées. Le minimum n’est pas automatique : il dépend d’une condition de carrière et d’un examen du dossier. Pour l’assuré, cela change tout au moment de comparer sa retraite théorique et sa retraite servie.
- fonctionnaire titulaire ou assimilé
- carrière relevant d’un régime public
- départ avec liquidation de la retraite
- droits ouverts selon le service accompli
Les profils concernés dans la fonction publique et ailleurs
Le fonctionnaire titulaire est le cas le plus classique, mais certains agents relevant d’un service public peuvent aussi entrer dans le champ prévu. À l’inverse, un salarié du privé relève d’autres règles. La pension concernée doit être examinée au cas par cas, car la retraite de base et la retraite complémentaire n’obéissent pas au même service de calcul.
Les confusions à éviter avec les autres aides
Ne confondez pas ce dispositif avec le minimum contributif, qui s’applique à une autre logique contributif, ni avec l’ASPA, qui dépend des ressources. Ce service n’a pas le même objectif : il protège une pension, pas un niveau de vie global. Pour une retraitre, le bon réflexe consiste à distinguer le régime, la condition et le montant attendu.
| Dispositif | Public visé |
|---|---|
| Minimum garanti | Fonction publique |
| Minimum contributif | Régime général |
| ASPA | Personnes à faibles ressources |
Conditions d’accès, calcul et montant versé selon votre carrière
Avant de demander votre retraite, il faut vérifier cinq points : avoir atteint l’âge légal, totaliser assez de trimestre, cotiser sur la bonne durée, liquider la pension au bon service et respecter la condition liée au taux plein. Selon votre année de départ, le montant garanti peut varier fortement. Dans certains cas, il faut prendre en compte un nombre précis de mois de service, surtout si la carrière a été interrompue. En complément, découvrez rachat de trimestre retraite.
Le calcul repose sur plusieurs variables : le nombre de trimestre validés, le taux appliqué, la base indiciaire, le montant brut et la durée totale de service. Une année de référence peut changer le résultat, car les règles d’indexation ne sont pas identiques d’un exercice à l’autre. Plus votre carrière est complète, plus le montant théorique se rapproche du versement réel.
Les critères à remplir avant de demander sa retraite
Pour ouvrir vos droits, il faut vérifier le nombre de trimestre requis, la durée de service, le niveau de cotiser atteint et l’éventuel départ à taux plein. Le minimum garanti ne se déclenche pas dans tous les cas, même avec une pension modeste. Le seuil dépend aussi de l’année de liquidation et du régime concerné.
- âge de départ atteint
- trimestre suffisants validés
- service public pris en compte
- pension liquidée au bon régime
- taux plein ou cas assimilé
Comment le calcul change selon le nombre de trimestres
Le calcul devient plus favorable quand le nombre de trimestre validés se rapproche du plein. Par exemple, avec 160 trimestres et une base indiciaire de 1 850 euro brut, le montant peut rester inférieur au niveau théorique si la carrière est courte. Avec 172 trimestres et un autre service complet, le résultat peut être plus égal au plafond attendu. L’année de départ joue aussi sur le taux retenu.
| Variable | Effet sur le calcul |
|---|---|
| Nombre de trimestres | Plus il est élevé, plus la retraite progresse |
| Année de départ | Elle fixe les règles applicables |
| Base indiciaire | Elle sert au calcul du brut |
| Taux | Il ajuste le montant final |
Pourquoi le montant versé peut être inférieur au montant théorique
Le montant versé peut rester inférieur si la carrière est incomplète, si le service validé est réduit ou si le nombre de trimestre manque. Un autre cas fréquent : la pension est calculée sur une base brute mais subit ensuite des ajustements. Dans ce scénario, le minimum garanti protège la retraite, sans promettre toujours le maximum annoncé sur le papier.
Exemple : un agent avec 150 trimestre et une carrière interrompue peut percevoir un montant plus bas qu’attendu. Autre exemple : avec un taux plein mais un service partiel, la retraite reste revalorisée, mais pas forcément au niveau théorique.
Revalorisations, cas pratiques et différences avec les autres minima
Chaque année, le minimum garanti peut évoluer selon les règles applicables à la retraite publique. En janvier, une revalorisation peut partir d’un indice de référence et augmenter le montant servi. Pour un fonctionnaire, ce point compte beaucoup, car une hausse même modeste change la pension sur douze mois. Le dispositif suit donc l’année de liquidation, la fonction occupée et les paramètres de calcul.
Dans la pratique, un retraité avec un seuil inférieur au plancher peut bénéficier d’un complément, alors qu’un autre, avec davantage de service, n’y aura pas droit. Le conseil utile : demander une simulation avant de totaliser définitivement vos droits. Cela permet d’atteindre une vision plus juste du montant attendu et de repérer les écarts possibles.
Les revalorisations à suivre d’une année sur l’autre
Quatre points méritent votre attention : la date de janvier, l’indice retenu, le taux de hausse et l’année de départ. Selon le cas, le minimum garanti peut augmenter sans que votre carrière change. C’est pourquoi il faut vérifier chaque exercice, surtout si votre retraite dépend d’un service public ancien.
- date d’application de la hausse
- indice de référence utilisé
- taux de revalorisation retenu
- année de liquidation de la retraite
Les cas concrets qui aident à comprendre le versement
Cas 1 : une fonctionnaire part après une longue carrière mais avec quelques trimestres manquants ; son montant reste protégé, mais pas au maximum. Cas 2 : un agent public totalise une durée complète et voit sa retraite mieux alignée sur le plancher. Dans les deux situations, le service validé change tout.
- carrière complète, versement plus stable
- carrière hachée, montant plus bas
- départ à taux plein, calcul plus favorable
- service court, complément limité
Ce qu’il faut retenir face au minimum contributif et à l’ASPA
Le minimum contributif concerne surtout le régime général, alors que le minimum garanti vise la fonction publique. L’ASPA, elle, dépend des ressources et non du service accompli. Avant de demander une retraite, comparez donc le droit ouvert, le montant attendu et le dispositif applicable. C’est le meilleur moyen de savoir si votre pension sera simplement protégée ou réellement complétée. Pour approfondir ce sujet, consultez notre guide sur quelles sont les conditions pour toucher le minimum contributif.
| Minimum | Logique principale |
|---|---|
| Garanti | Plancher de pension publique |
| Contributif | Complément lié aux cotisations |
| ASPA | Aide sous condition de ressources |
FAQ – Questions fréquentes sur le minimum de retraite
Qui peut bénéficier du minimum garanti ?
Surtout un fonctionnaire ou un agent relevant d’un régime public, selon sa carrière et sa liquidation.
Comment savoir si ma pension y est éligible ?
Vérifiez votre régime, votre durée de service et la condition de départ sur votre dossier.
Le montant dépend-il du nombre de trimestres ?
Oui, le nombre de trimestre influence directement le calcul et le niveau final.
Quelle différence avec le minimum contributif ?
Le contributif concerne le régime général, tandis que le garanti vise surtout la fonction publique.
Peut-on cumuler ce dispositif avec l’ASPA ?
Oui, dans certains cas, mais l’ASPA dépend toujours des ressources et d’un examen séparé.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite