
Changement d’adresse à la Banque Postale : démarches
 Adelaide
•
11 octobre 2026
Un déménagement, ça commence souvent par des cartons, puis très vite par une question simple : où vont arriver vos documents importants ? La banque postale et le changement d’adresse représentent alors une étape clé pour garder un suivi clair de vos opérations. Cette mise à jour permet de recevoir les relevés, les notifications et tout courrier utile sans interruption, tout en évitant les retards et les erreurs qui compliquent la vie au quotidien.
Avec la Banque Postale et changement d’adresse, vous sécurisez la continuité de votre dossier bancaire dès les premiers jours du déménagement. Prévenir rapidement votre banque facilite le traitement des informations, limite les oublis et assure que vos échanges restent à jour, même si vous venez seulement d’emménager dans un nouveau quartier.
Comprendre ce que change une mise à jour d’adresse bancaire
Quand vous signalez un changement d’adresse, la banque actualise vos coordonnées postales, mais aussi les données qui servent à faire suivre vos documents. Ce n’est pas qu’une formalité administrative : votre identité bancaire doit rester cohérente avec votre situation réelle, surtout si vous avez changé de domicile. Dans ce cas, la banque s’appuie sur une information fiable pour envoyer le courrier au bon endroit et suivre votre compte sans rupture. Vous n’avez pas à tout refaire, mais vous devez garder des données exactes, car chaque banque traite cette mise à jour comme un repère essentiel.
Le changement concerne aussi la façon dont la banque vous joint en cas de besoin. Si l’adresse n’est plus correcte, un courrier peut partir au mauvais lieu, un relevé peut se perdre, et la situation devient vite confuse. Dans ce cas, la banque risque de devoir relancer le client, ce qui ralentit le suivi bancaire. Mieux vaut donc faire la mise à jour dès que possible, surtout si votre situation a changé juste après un déménagement.
Pourquoi cette information est indispensable pour la banque
La banque a besoin d’une adresse fiable pour envoyer les relevés, les contrats et les notifications. Sans cette donnée, le courrier peut être retourné, et votre dossier devient plus difficile à suivre. Cela vaut pour toute banque, car une information postale exacte aide à sécuriser l’identité du titulaire et à garder une trace claire des échanges.
Ce qui peut se passer si l’adresse n’est pas mise à jour
Si l’adresse reste ancienne, la banque peut continuer à adresser des documents au mauvais endroit. Le courrier peut alors arriver trop tard, voire jamais. Dans certains cas, vous découvrez le problème seulement quand un document attendu ne vient pas. Ce genre de situation complique la gestion du compte et oblige à refaire une démarche que l’on aurait pu éviter.
Quand prévenir la banque avant un déménagement ?
Le meilleur moment pour informer la banque se situe avant le départ, idéalement un à deux mois avant la date prévue. Ce délai laisse le temps de vérifier les coordonnées, d’anticiper les envois et de préparer la suite du déménagement sans stress. Si vous attendez d’avoir déjà quitté votre ancien logement, la banque peut encore envoyer des documents à l’ancienne adresse pendant plusieurs semaines. En pratique, plus vous informez tôt, plus la transition reste fluide pour votre banque et pour vous.
Après l’installation dans le nouveau domicile, il faut aussi contrôler que tout suit bien la bonne date de prise d’effet. La banque peut avoir besoin d’un temps de traitement, surtout si plusieurs services sont concernés. Informer au bon moment évite de devoir changer deux fois les mêmes informations et limite les erreurs de suite, notamment sur les relevés et les notifications.
Le bon délai pour agir avant le départ
Deux mois avant le déménagement, vous avez encore le temps de réunir les pièces et de vérifier chaque donnée. Ce repère est pratique, car il laisse une marge si la banque demande une précision supplémentaire. Vous évitez ainsi les urgences de dernière minute et vous gardez la maîtrise de votre calendrier.
Les erreurs de timing à éviter
Le plus courant est d’informer trop tard, une fois les boîtes déjà fermées. Une autre erreur consiste à prévenir trop tôt sans connaître la date réelle d’emménagement. Dans les deux cas, la banque peut envoyer un courrier au mauvais moment. Mieux vaut donc caler la démarche sur une situation stable, puis vérifier la suite du traitement.
Les démarches à suivre pour mettre à jour ses coordonnées
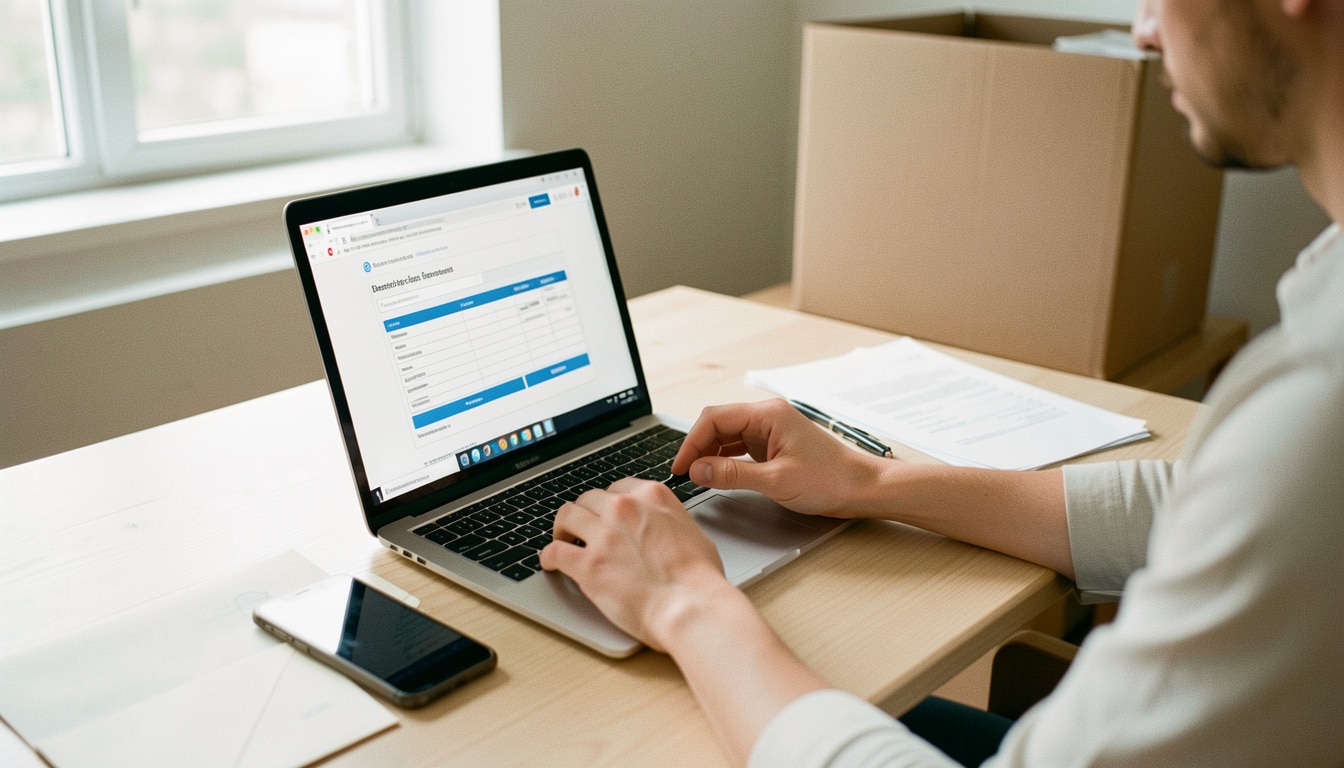
Pour avancer sereinement, commencez par ouvrir l’espace client de la banque et repérez le formulaire dédié à la mise à jour. Ensuite, saisissez votre nouvelle adresse, vérifiez votre identité, puis contrôlez le numéro de compte ou de contrat concerné. Une fois le formulaire validé, vous devez attendre la confirmation de prise en compte. Si le parcours numérique ne suffit pas, un service postal ou un envoi complémentaire peut parfois compléter la demande. Cette méthode évite les oublis et vous aide à faire les choses dans le bon ordre.
Avant de lancer le formulaire, préparez vos références, votre code d’accès, votre numéro client et les éléments qui prouvent votre identité. Ainsi, vous gagnez du temps et vous réduisez les risques d’erreur. Il est aussi utile d’envoyer une lettre si la situation demande une trace papier, surtout quand plusieurs coordonnées changent en même temps.
- Accéder au formulaire dans l’espace client de la banque.
- Renseigner l’adresse, l’identité et le numéro demandé.
- Vérifier chaque code, puis envoyer la demande.
- Conserver la confirmation et suivre la réponse du service.
Les informations à réunir avant de commencer
Rassemblez votre identité complète, votre ancienne adresse, la nouvelle, ainsi que le numéro de compte ou de contrat. Gardez aussi sous la main le code d’accès si la démarche se fait en ligne. Avec ces éléments, le formulaire se remplit plus vite et la banque traite votre demande plus facilement.
Comment vérifier que la demande a bien été prise en compte
Après l’envoi, surveillez l’espace client et vos messages de confirmation. Si rien n’apparaît, relancez la banque avec la référence de votre demande. Une réponse claire vous permet de savoir si la mise à jour a bien été enregistrée et si le nouveau courrier partira au bon endroit.
Formulaire, lettre et pièces utiles pour votre dossier
Selon le cas, la banque peut demander un formulaire, une lettre libre ou un justificatif d’identité. Le plus simple est souvent de remplir le formulaire prévu, car il structure la demande et limite les oublis. Mais si vous préférez envoyer une lettre, elle doit rester nette, datée et signée. Dans tous les cas, la banque doit pouvoir relier l’adresse à votre identité et à votre contrat. Un dossier clair évite un rejet inutile et accélère la suite.
| Document | Utilité |
|---|---|
| Formulaire | Il centralise l’adresse, l’identité et le numéro demandé. |
| Lettre libre | Elle précise la demande quand le formulaire ne suffit pas. |
| Justificatif | Il confirme la nouvelle adresse et sécurise le dossier. |
Le formulaire demande presque toujours votre identité, votre ancienne adresse, la nouvelle et parfois un numéro de contrat. Si vous choisissez la lettre, mentionnez clairement ce que vous souhaitez changer, puis envoyez le tout au bon service. La banque peut ensuite traiter la demande plus vite si les pièces sont lisibles et cohérentes.
Ce qu’un formulaire demande presque toujours
Un formulaire demande en général votre nom, votre adresse actuelle, votre nouvelle adresse et un numéro de référence. Il peut aussi demander la date de prise d’effet. Plus les champs sont remplis avec précision, plus la banque peut enregistrer la modification sans retour inutile.
Quand une lettre suffit-elle ?
Une lettre suffit parfois quand la demande reste simple et que vous souhaitez garder une trace écrite. Elle doit rester courte, claire et signée. Si la banque vous demande un formulaire ensuite, vous pourrez compléter sans perdre le fil. L’essentiel est d’envoyer un dossier compréhensible dès le départ.
Assurance habitation, contrat et réexpédition du courrier
Un déménagement ne touche pas seulement la banque : votre assurance habitation, votre contrat de logement et la réexpédition du courrier doivent aussi être examinés. Si vous changez de maison, l’assurance peut devoir être modifiée, transférée ou résiliée selon votre situation. Le fournisseur du service postal peut aussi prendre le relais temporairement pour éviter qu’un courrier important se perde pendant la transition. Cette coordination évite les trous de réception et sécurise vos démarches.
La réexpédition est utile pendant quelques semaines, surtout quand vous quittez une maison avant d’avoir tout mis à jour. Elle ne remplace pas la mise à jour bancaire, mais elle vous laisse du temps pour prévenir chaque fournisseur et ajuster chaque contrat. C’est souvent ce petit filet de sécurité qui évite les mauvaises surprises.
- Vérifier si l’assurance habitation doit être modifiée.
- Contrôler si le contrat doit être transféré ou résilié.
- Activer une réexpédition temporaire du courrier.
- Prévenir le fournisseur postal et les autres interlocuteurs.
Quand l’assurance doit être modifiée ou résiliée
Si vous gardez la même assurance mais changez de logement, le contrat peut parfois être modifié. En revanche, si les garanties ne correspondent plus à la nouvelle maison, une résiliation peut être nécessaire. L’important est de vérifier l’adéquation entre le bien assuré et la situation réelle.
Pourquoi la réexpédition peut sécuriser la transition
La réexpédition joue le rôle d’un pont entre deux adresses. Elle évite qu’un courrier bancaire ou administratif se perde pendant les premiers jours du déménagement. En la combinant avec la mise à jour de vos contrats, vous gardez une réception continue et plus sereine.
Les erreurs fréquentes et les bons réflexes à garder
Le changement d’adresse est souvent simple, mais certains oublis compliquent tout : numéro mal saisi, adresse incomplète, courrier non suivi, ou demande envoyée sans confirmation. Dans ce cas, la banque peut continuer à utiliser l’ancienne adresse, et vous perdez du temps à corriger le compte. Le bon réflexe consiste à relire chaque information avant l’envoi, puis à conserver une copie de l’échange. Cela vous aide à faire le point si le service tarde à répondre.
Gardez aussi une trace de la date d’envoi, du formulaire et de la lettre si vous en avez utilisé une. Si vous n’avez pas de réponse après quelques jours, vérifiez l’espace en ligne ou contactez le service concerné. Ce suivi simple évite bien des retards, surtout pendant le mois qui suit le déménagement.
Les oublis qui compliquent le traitement
Oublier un numéro, confondre deux adresses ou négliger la date de prise d’effet peut bloquer la demande. Le cas le plus pénible reste celui où le courrier part encore à l’ancien domicile alors que vous avez déjà quitté les lieux. Une vérification attentive limite ces erreurs.
Les bons réflexes pour éviter les retards
Conservez chaque confirmation, surveillez vos messages en ligne et notez la suite donnée à votre demande. Si besoin, renvoyez un formulaire proprement rempli plutôt que d’attendre. Une banque traite plus facilement un dossier complet, et vous gardez ainsi le contrôle sur votre changement d’adresse.
FAQ – Questions fréquentes sur le changement d’adresse bancaire
Peut-on signaler son changement d’adresse sans passer en agence ?
Oui, la banque propose souvent une démarche en ligne via l’espace client. Vous pouvez aussi utiliser un formulaire ou une lettre si nécessaire. L’essentiel est de vérifier que l’adresse a bien été enregistrée.
Quels documents faut-il préparer pour la banque ?
Préparez votre identité, votre numéro de compte, votre adresse actuelle et la nouvelle adresse. Selon le cas, un formulaire, une lettre et un justificatif peuvent être demandés par la banque.
Faut-il aussi prévenir les autres organismes après un déménagement ?
Oui, car la banque n’est qu’un interlocuteur parmi d’autres. Pensez aussi à l’assurance, au fournisseur d’énergie et aux services administratifs pour garder tous vos courriers à jour.
La réexpédition du courrier remplace-t-elle la mise à jour bancaire ?
Non, la réexpédition ne fait que transférer temporairement le courrier. Elle aide pendant la transition, mais la banque doit quand même recevoir votre nouvelle adresse pour ses propres envois.
Que faire si l’adresse n’a pas été prise en compte ?
Reprenez le formulaire, vérifiez la lettre et relancez la banque avec votre confirmation d’envoi. Si besoin, renvoyez le dossier complet pour éviter qu’un contrat, une assurance ou un courrier reste bloqué.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque