
Virement avec Wero : comment envoyer de l’argent ?
 Adelaide
•
23 septembre 2026
Les paiements du quotidien ont changé plus vite qu’un ticket de caisse ne se froisse dans une poche. Aujourd’hui, vous voulez envoyer un montant, rembourser un ami ou régler une dépense sans attendre. Le virement wero désigne justement cette façon moderne de transférer de l’argent depuis un téléphone, avec une logique simple, mobile et rapide. Ce sujet intéresse les particuliers parce qu’il facilite les échanges entre proches, tout en renforçant la sécurité et en s’intégrant à l’application bancaire. Dans cet article, vous allez découvrir sa définition, son fonctionnement, ses usages, sa sécurité et les conditions d’activation.
Comprendre la solution Wero et son rôle dans les paiements du quotidien
Wero est un nouveau service pensé comme une solution de paiement et de transfert d’argent intégrée à la banque. Pour un client particulier, l’idée est claire : faire circuler l’argent sans passer par des démarches longues. Ce nouveau modèle bancaire s’appuie sur le mobile et sur une application déjà familière. Il sert à envoyer, recevoir, partager et régler des montants du quotidien, souvent en quelques gestes. Dans la vie réelle, cela change beaucoup de choses, surtout quand on veut rester autonome et aller vite. Pour approfondir ce sujet, consultez notre guide sur moyen de paiement wero.
On peut résumer ses usages principaux ainsi :
- rembourser un proche après un dîner
- envoyer de l’argent à un membre de la famille
- partager une dépense entre collègues
- effectuer un transfert ponctuel sans papier ni IBAN
Ce que Wero change par rapport aux paiements classiques
Face aux habitudes bancaires traditionnelles, cette solution réduit les étapes inutiles. Vous n’avez plus besoin de recopier un long identifiant bancaire pour chaque opération, ce qui limite les erreurs. Le nouveau parcours est pensé pour le mobile, avec une logique plus directe qu’un virement classique. En pratique, cela donne une expérience plus fluide, plus rapide et plus naturelle, surtout lorsque vous agissez depuis votre téléphone dans la journée, entre deux rendez-vous.
À qui s’adresse ce nouveau service ?
Le service s’adresse d’abord aux clients d’une banque compatible, puis à tout particulier qui veut gérer son argent plus facilement. Si vous envoyez souvent de petites sommes, ou si vous recevez régulièrement des remboursements, ce nouveau mode de paiement prend tout son sens. Il convient aussi aux personnes qui cherchent une alternative moderne, sans complexité technique, pour des échanges simples et immédiats. Vous pourriez également être intéressé par somme max wero.
Comment fonctionne un envoi d’argent avec Wero ?
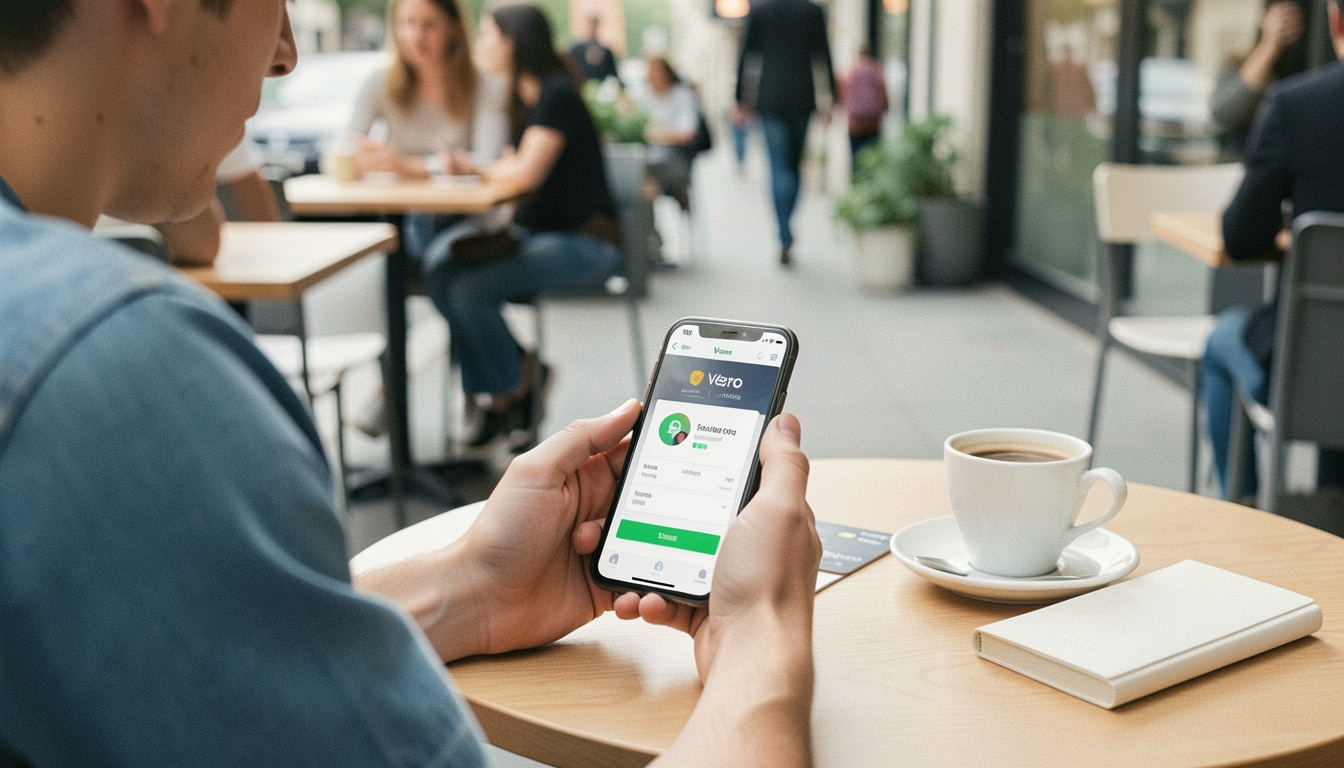
Le principe est simple : vous ouvrez l’application mobile de votre banque ou du service associé, vous choisissez le destinataire, puis vous validez le montant. L’envoi d’argent se fait depuis le téléphone, avec un parcours conçu pour être rapide et simple. Selon la banque et la configuration, la réception peut être instantanée ou quasi instantanée. Le temps gagné est réel, surtout quand vous devez utiliser une solution pratique dans l’instant. Avant de commencer, il faut vérifier une condition essentielle : le compte et le destinataire doivent être éligibles. En complément, découvrez plafond wero.
| Étape | Résultat attendu |
|---|---|
| Ouverture de l’application | Accès au module de transfert |
| Saisie du destinataire et du montant | Demande prête à être confirmée |
| Validation finale | Argent envoyé ou reçu selon le cas |
Les étapes techniques, de l’ouverture à la confirmation
Vous commencez par ouvrir l’espace de paiement sur votre mobile, puis vous sélectionnez la personne à qui envoyer l’argent. Après avoir saisi le montant, vous contrôlez les informations affichées et vous confirmez l’opération. Une fois la validation faite, la réception est vérifiée dans l’application ou dans l’historique bancaire. Ce déroulé rassure, car chaque étape reste visible avant l’envoi.
Ce qu’il faut avoir avant de commencer
Pour utiliser ce mode de transfert, il faut un compte compatible, un téléphone actif, un service déjà activé et un destinataire éligible. Sans cette base, l’opération ne peut pas aller au bout. C’est pourquoi il vaut mieux vérifier les paramètres de votre banque avant le premier envoi. Une fois ces points réunis, l’usage devient beaucoup plus fluide au quotidien.
Numéro de téléphone, QR code ou contact : trois façons d’initier le transfert
Pour envoyer de l’argent, trois chemins existent souvent : le numéro de téléphone, le QR code ou le contact enregistré dans l’application. Le numéro sert à identifier rapidement la bonne personne, tandis que le code facilite un échange sans saisie manuelle. Depuis un téléphone mobile, vous pouvez aussi choisir un contact déjà connu, ce qui rend le parcours encore plus simple. Par rapport à un virement bancaire plus classique, ces méthodes réduisent les manipulations et accélèrent l’action. Dans les faits, elles répondent à des usages très différents, mais toujours avec la même idée : aller vite. Pour aller plus loin, lisez numero de chèque.
Les avantages de chaque méthode se lisent facilement :
- le numéro évite de chercher des coordonnées longues
- le code accélère l’échange sur écran
- le contact limite les erreurs de saisie
Envoyer avec un numéro ou depuis ses contacts
Quand vous passez par un numéro, vous gagnez du temps et vous réduisez les risques d’erreur. Le téléphone devient alors le point d’entrée principal, surtout si la personne est déjà enregistrée dans vos contacts. Cette logique est très pratique pour un envoi ponctuel, car vous identifiez vite le bon destinataire sans multiplier les étapes. C’est une manière plus directe de transférer de l’argent.
Scanner un code pour payer ou transférer
Le QR code apporte une autre fluidité : il suffit souvent de scanner le code avec l’application mobile pour lancer l’opération. Sur un écran de caisse, lors d’un repas entre amis ou dans un échange informel, ce code réduit le temps de saisie. Le parcours devient plus visuel, plus rapide et plus agréable, surtout sur un téléphone bien configuré.
Pourquoi ce mode de paiement séduit autant les particuliers ?
Ce qui plaît d’abord, c’est la simplicité : on comprend vite comment envoyer de l’argent, et l’usage reste naturel au fil des jours. Un remboursement entre amis, une dépense partagée ou une aide à un proche deviennent des gestes presque sociaux, au même titre qu’un message. Le paiement est rapide, ce qui évite d’attendre le lendemain pour régulariser une petite somme. Dans une famille, chez un collègue ou entre amis, cette utilisation crée moins de friction et plus de confort. Au quotidien, on sent vite la différence.
Exemples concrets d’utilisation :
- rembourser un ami après un restaurant
- partager l’addition d’un week-end
- envoyer de l’argent à sa famille en urgence
- régler un remboursement de transport avec un collègue
Les situations où l’envoi devient le plus utile
Le service devient particulièrement utile quand vous devez régler une dépense partagée, effectuer un remboursement immédiat ou envoyer un petit montant à un proche. Dans ces moments-là, l’argent circule sans attente inutile. Vous évitez aussi les rappels de dette qui traînent plusieurs jours. Cette réponse rapide à un besoin simple change vraiment la relation au paiement.
Les bénéfices ressentis au quotidien
Les bénéfices sont très concrets : moins de frictions, moins de manipulations et une utilisation plus naturelle sur mobile. Vous gardez le contrôle, tout en gagnant du temps. Pour beaucoup d’utilisateurs, cette sensation de fluidité compte autant que la rapidité elle-même. Le jour où vous l’essayez, vous mesurez surtout le confort gagné dans les petits gestes.
Sécurité, données bancaires et conditions d’activation
La sécurité repose d’abord sur la banque partenaire, qui encadre l’usage et valide l’accès au service. Avant d’activer, il faut souvent autoriser la fonctionnalité dans l’espace bancaire, puis associer le compte au numéro utilisé. Le contrat du client précise aussi les règles de fonctionnement. Côté données, l’objectif est de fournir le minimum nécessaire, sans exposer toute la vie bancaire. Cette sécurité rassure, car vous gardez la main sur la validation finale et sur les informations partagées. Le parcours reste donc encadré, mais simple à comprendre.
Avant utilisation, vérifiez ces conditions :
- votre banque propose bien le service
- le compte est compatible avec le parcours bancaire
- le numéro est associé au bon contrat
- l’activation a été confirmée dans l’application
Ce que la banque vérifie avant d’autoriser l’usage
La banque contrôle la compatibilité du compte, l’activation du service et l’association entre le compte et le numéro. Ce contrôle évite les erreurs et limite les usages non autorisés. Pour vous, cela signifie un cadre clair, avec une validation préalable avant tout envoi. Une fois cette étape passée, l’expérience devient plus sereine, car le système reconnaît votre profil client.
Pourquoi les données bancaires restent limitées
Le service demande moins d’informations qu’un transfert classique, ce qui réduit ce que vous devez communiquer. Vous n’avez pas besoin de multiplier les coordonnées bancaires à chaque échange, et cela renforce la confiance. Cette sobriété dans les données est appréciée, surtout quand on veut rester discret et agir vite. En pratique, le confort vient autant de la simplicité que du contrôle.
Wero, une ambition européenne appelée à grandir
En septembre 2026, l’actualité du paiement en ligne montre un projet européen qui avance pas à pas. Wero s’inscrit dans cette dynamique comme une solution pensée pour dépasser le simple transfert d’argent. Le service a vocation à grandir, avec une banque partenaire au cœur du dispositif et une ligne directrice claire : rendre les paiements plus fluides à l’échelle européenne. Le projet reste nouveau, mais il est déjà prêt à évoluer vers d’autres usages, au-delà des échanges entre particuliers.
| État actuel | Perspectives |
|---|---|
| Service nouveau, déployé progressivement | Plus grand éventail d’usages |
| Activation selon la banque | Adoption européenne élargie |
| Transfert d’argent entre particuliers | Fonctions de paiement enrichies |
Une solution pensée pour dépasser le simple transfert
L’ambition est de construire une plateforme plus large, capable d’accompagner les paiements de demain. À terme, ce nouveau service pourrait aller au-delà du remboursement entre particuliers et devenir un outil plus complet. Pour vous, cela signifie une évolution potentielle vers des usages encore plus pratiques, avec une place grandissante dans les paiements du quotidien.
Ce qu’il faut retenir de son déploiement
Retenez surtout que le service est encore en construction, même s’il avance déjà de manière concrète. L’adoption se fait progressivement, banque par banque, avec un impact qui pourrait devenir grand à l’échelle européenne. Pour l’instant, il faut le voir comme une solution prête à s’étendre, plutôt que comme un produit figé. Et c’est justement ce qui le rend intéressant.
FAQ – Questions fréquentes sur le transfert Wero
Comment envoyer de l’argent à un proche avec Wero ?
Vous ouvrez l’application de votre banque, vous choisissez le destinataire, puis vous validez le montant à envoyer. Le parcours est conçu pour être rapide et simple, surtout sur téléphone.
Faut-il partager ses données bancaires pour utiliser le service ?
Non, vous ne communiquez pas toutes vos données bancaires. Le service repose sur un cadre bancaire sécurisé et sur les informations strictement nécessaires à l’opération.
Peut-on recevoir de l’argent avec un simple numéro de téléphone ?
Oui, dans les cas compatibles, le numéro permet d’identifier le destinataire et de recevoir l’argent sans saisir d’IBAN. C’est l’un des grands atouts du service.
Quelles conditions faut-il remplir pour activer Wero ?
Il faut une banque compatible, un compte éligible, un téléphone actif et une activation préalable dans l’application. Sans cette condition, le service ne peut pas fonctionner.
Le paiement est-il vraiment rapide ?
Oui, le transfert est pensé pour être instantané ou quasi instantané selon le contexte bancaire. Vous voyez généralement le résultat en très peu de temps.
Wero fonctionne-t-il dans toutes les banques ?
Non, il dépend de la banque qui le propose et de l’intégration disponible. Il faut donc vérifier la compatibilité de votre établissement avant de vouloir utiliser le service.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque